Investire per principianti significa mettere denaro in attività finanziarie come azioni, obbligazioni o fondi per costruire ricchezza nel tempo, accettando in cambio che il loro valore possa scendere. Quel rischio è il prezzo di rendimenti che un conto di risparmio non può offrire. Su periodi di più decenni, quei rendimenti sono stati in media del 7–10% annuo per i grandi indici azionari come l'S&P 500 e l'MSCI World, senza alcuna garanzia per il singolo anno. Per chi comincia, il punto di partenza abituale è un fondo indicizzato o un ETF a basso costo, acquistato tramite una piattaforma regolamentata e alimentato ogni mese.
Il risparmio mette al sicuro il denaro fino al limite della garanzia sui depositi, ma i soldi fermi a tassi di interesse bassi perdono ogni anno potere d'acquisto a causa dell'inflazione. Il trading punta ai movimenti di prezzo di breve periodo e richiede conoscenze, strumenti e tempo diversi. Investire significa tenere le attività per anni o decenni, e quegli anni permettono all'interesse composto di lavorare. Un investimento di €1.000 che cresce del 7% annuo arriva a circa €7.600 dopo 30 anni, perché i guadagni di ogni anno producono a loro volta rendimenti.
Chi comincia può perdere una parte o tutto l'importo investito, perché gli stessi mercati che fanno crescere il denaro possono anche ridurlo. Nella crisi finanziaria del 2008 l'S&P 500 è sceso di circa il 57% dal massimo al minimo. I rischi che un principiante incontra per primi sono il rischio di mercato, il rischio di liquidità e il rischio di concentrazione. Prima di investire il primo euro, il principiante mette in piedi tre prerequisiti: un fondo di emergenza pari a 3–6 mesi di spese, i debiti con interessi alti sotto controllo e un orizzonte temporale di almeno cinque anni.
Una volta soddisfatti i prerequisiti, il principiante sceglie cosa comprare. L'investimento passivo replica un indice di mercato invece di scegliere singole azioni, ed è la scelta di partenza per chi comincia perché su periodi di 15 anni circa l'85–90% dei fondi a gestione attiva a grande capitalizzazione non batte il proprio indice di riferimento. I sei tipi principali di investimento sono azioni, obbligazioni, ETF, fondi comuni, fondi indicizzati e robo-advisor, mentre le criptovalute restano un'attività speculativa fuori da questo elenco. Il fondo indicizzato è adatto a un primo investimento perché in un solo acquisto contiene centinaia o migliaia di società. Il suo costo conta comunque, perché le commissioni di negoziazione, il costo totale annuo del fondo (TER), lo spread denaro-lettera e le commissioni di custodia si accumulano contro i rendimenti nel corso dei decenni.
Per iniziare servono sei passi: definire un obiettivo, verificare i prerequisiti, scegliere una piattaforma regolamentata, aprire un conto, fare il primo investimento e automatizzare i versamenti regolari. La cifra è un ostacolo più piccolo di quanto la maggior parte dei principianti pensi, perché molte piattaforme accettano €1 e bastano €50 al mese per costruire una posizione diversificata. Gli errori più frequenti dei principianti sono cercare di prevedere il momento giusto per entrare e uscire dal mercato, vendere in preda al panico durante un ribasso, investire senza un fondo di emergenza, concentrare il capitale in un solo asset e ignorare i costi. Un fondo indicizzato protegge dalla concentrazione, perché offre la diversificazione in automatico.
Un piano di investimento tiene insieme i passi attraverso cinque elementi: un obiettivo finanziario, un orizzonte temporale, una valutazione onesta della propensione al rischio, un'asset allocation e un calendario di controllo. Il piano si regge su due strategie che richiedono poche decisioni: l'investimento passivo su indici e il piano di accumulo del capitale (PAC), che investe una somma fissa a intervalli regolari. Il denaro resta investito per almeno cinque anni, perché finestre più brevi espongono a una gamma di risultati molto più ampia. Si trova in un conto titoli presso un broker o una piattaforma regolamentata, e il principiante sceglie la piattaforma prima di tutto in base alla regolamentazione, poi in base a prodotti, costi, deposito minimo e facilità d'uso.
Qual è il tuo obiettivo principale leggendo questa guida?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
Che cos'è l'investimento?
Investire significa destinare denaro ad attività finanziarie, come azioni, obbligazioni o fondi, con l'aspettativa di ottenere rendimenti e costruire ricchezza nel tempo. A differenza di spendere o risparmiare, investire comporta accettare la possibilità di una perdita in cambio dell'opportunità di far crescere il capitale iniziale.
La distinzione conta perché stabilisce il rapporto tra rischio e rendimento che sta dietro a ogni decisione di investimento. Quando investi, acquisti un'esposizione al mercato. Il valore delle tue attività si muove insieme ai mercati a cui sono legate. Quell'esposizione è ciò che crea il potenziale di crescita, ma è anche ciò che rende possibile la perdita. Mettere capitale in attività finanziarie è una scelta deliberata: si cercano rendimenti che il solo risparmio non può dare.
Investire si distingue dal risparmiare soprattutto per rischio e rendimento. Il denaro su un conto di risparmio regolamentato non è soggetto a rischio di mercato ed è di norma coperto da garanzia sui depositi fino a un limite stabilito, mentre il denaro investito è esposto alle oscillazioni del mercato e può scendere sotto l'importo iniziale.
Un conto di risparmio protegge il tuo capitale in termini nominali. In Italia il Fondo Interbancario di Tutela dei Depositi (FITD) copre fino a €100.000 per depositante e per banca, il limite che la direttiva europea sui sistemi di garanzia dei depositi (DGSD) fissa in ogni Stato membro. Il compromesso è che il tasso di interesse sui conti di risparmio di solito è basso e in molti periodi resta sotto il tasso di inflazione. Questo significa che il denaro è al sicuro in termini assoluti, ma perde potere d'acquisto nel tempo. Per esempio, con €10.000 fra dieci anni comprerai meno di quanto compri oggi, a meno che la loro crescita non tenga almeno il passo dell'inflazione.
Investire inverte il compromesso del conto di risparmio. Sulle attività esposte al mercato non c'è garanzia sui depositi e il valore dei tuoi investimenti può scendere. Ma il rendimento potenziale su periodi più lunghi è molto più alto, ed è per questo che investire esiste come strumento finanziario a sé. Per chi comincia, la domanda utile è quale parte del denaro appartiene al risparmio e quale agli investimenti. Le esigenze di breve periodo e le riserve di emergenza vanno su conti di risparmio e su altri conti che proteggono il capitale. Il denaro che non ti servirà per cinque anni o più è quello per cui investire diventa appropriato.
Investire si distingue dal fare trading per orizzonte temporale e intenzione. Gli investitori tengono le attività per anni o decenni per costruire ricchezza gradualmente, mentre i trader comprano e vendono di frequente, a volte nell'arco di una sola giornata, per trarre profitto dai movimenti di prezzo di breve periodo.
L'investimento di lungo periodo e il trading attivo richiedono conoscenze diverse, strumenti diversi e un impegno di tempo diverso. Chi compra e tiene un fondo indicizzato diversificato e versa ogni mese non ha bisogno di seguire il mercato, se non con un controllo trimestrale. Un trader che compra e vende singole posizioni ogni giorno ha bisogno di dati in tempo reale, di competenze di analisi tecnica e della capacità di gestire il rischio della leva finanziaria. Le due attività condividono lo stesso sistema finanziario, ma divergono in quasi ogni aspetto pratico, e le differenze tra investire e fare trading determinano quali competenze, quali costi e quale propensione al rischio valgono per ciascuna.
Perché conviene cominciare a investire?
Conviene cominciare a investire perché i conti di risparmio da soli non tengono il passo con l'inflazione nel tempo. Il denaro fermo a tassi di interesse bassi perde potere d'acquisto ogni anno, mentre il capitale investito può crescere e fruttare interessi composti nell'arco dei decenni. Storicamente, i grandi indici azionari come l'S&P 500 e l'MSCI World hanno offerto rendimenti medi annui di circa il 7–10% su periodi di più decenni, un livello che i conti di risparmio hanno raramente raggiunto.
Se l'inflazione corre al 2–3% annuo e i tuoi risparmi rendono l'1%, ogni anno che aspetti perdi terreno in termini reali. Su 20 o 30 anni, quella distanza diventa enorme. Proteggere il denaro dalle perdite non basta per costruire ricchezza nel lungo periodo. Per costruirla serve denaro al lavoro, che cresca più in fretta del costo della vita.
La cifra del 7–10% annuo per i rendimenti azionari storici si riferisce a indici di mercato ampi e diversificati, misurati su periodi di 20 anni o più. Non è una garanzia, e i singoli anni possono chiudere in negativo. Ma l'andamento di lungo periodo è il motivo per cui investire, e non solo risparmiare, è il consiglio standard per costruire ricchezza nel tempo. Prima cominci, più anni ha l'interesse composto per lavorare, e meno devi versare in totale per arrivare allo stesso risultato.
Qual è il tuo motivo principale per voler investire?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
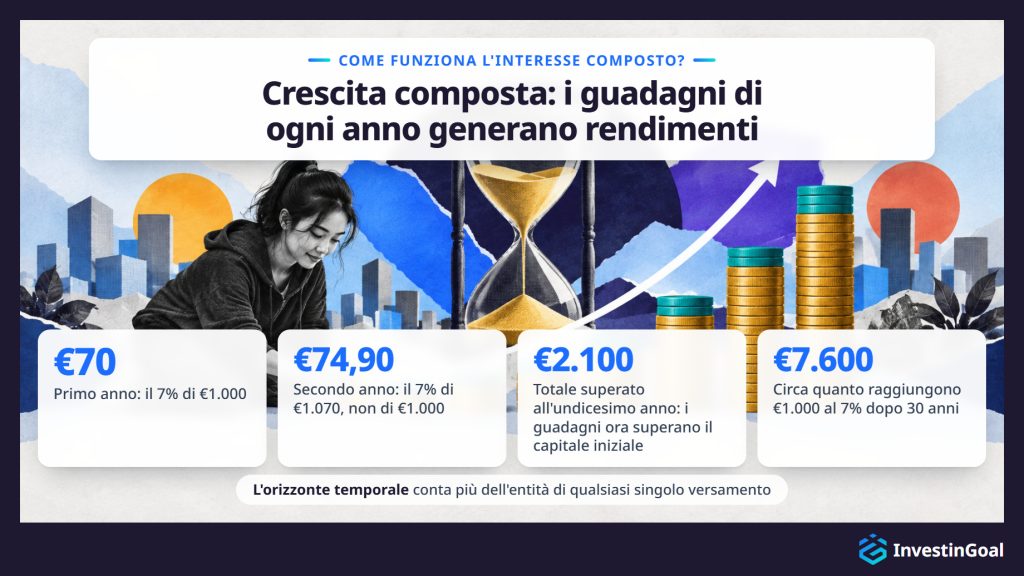
L'interesse composto funziona reinvestendo i rendimenti, così che ogni periodo successivo genera guadagni non solo sull'importo iniziale, ma anche su tutta la crescita accumulata in precedenza. Negli investimenti azionari il meccanismo si chiama più precisamente crescita composta o rendimenti composti, perché il tasso di crescita varia di anno in anno invece di essere fisso come in un conto di risparmio, ma il principio è identico. Un investimento di €1.000 che cresce del 7% annuo non aggiunge semplicemente €70 ogni anno. Arriva a circa €7.600 dopo 30 anni, perché i guadagni di ogni anno si sommano alla base e generano a loro volta rendimenti nel periodo successivo.
Il calcolo anno per anno mostra come funziona l'interesse composto. Nel primo anno il 7% di €1.000 produce €70. Nel secondo anno il 7% si applica a €1.070, non a €1.000, e produce €74,90. La differenza sembra piccola all'inizio, ma l'accelerazione è esponenziale. All'undicesimo anno i guadagni messi insieme superano il capitale iniziale e il totale ha oltrepassato €2.100. Al trentesimo anno il totale è più di sette volte quello da cui sei partito, anche se dopo il versamento iniziale non hai aggiunto nulla.
L'orizzonte temporale conta più dell'entità di qualsiasi singolo versamento. Cominciare cinque anni prima con una somma modesta produce un capitale finale più alto che cominciare dopo con una somma più grande, perché il denaro versato presto ha davanti a sé più cicli di capitalizzazione. È il motivo più concreto per cominciare a investire appena i tre prerequisiti sono a posto, ed è per questo che il tempo è la variabile più potente che un principiante possa controllare.
Quali sono i principali rischi dell'investire per i principianti?
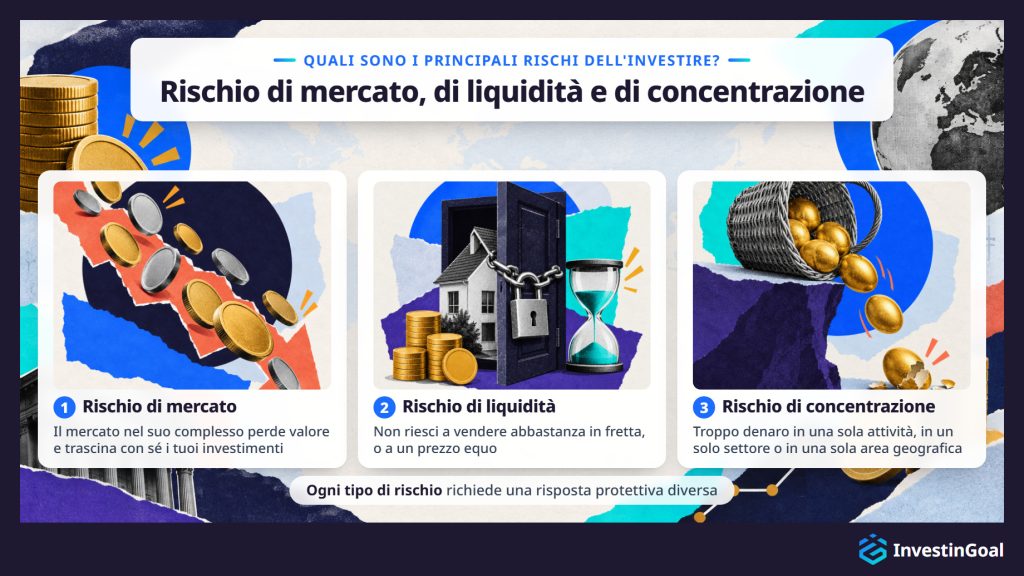
I principianti affrontano diverse categorie di rischio di investimento, e le più importanti sono il rischio di mercato, il rischio di liquidità e il rischio di concentrazione. Ogni tipo richiede una risposta protettiva diversa, quindi chi comincia deve capirle tutte e tre prima di allocare capitale.
Il rischio di mercato è la possibilità che il mercato nel suo complesso perda valore, trascinando con sé i tuoi investimenti, a prescindere dalla loro qualità individuale. È la forma più visibile di volatilità ed è quella che i principianti incontrano per prima. Un investitore non può eliminare il rischio di mercato, può solo gestirlo con la diversificazione e con il tempo.
Il rischio di liquidità è la possibilità di non riuscire a vendere un'attività abbastanza in fretta, o a un prezzo equo, quando ne hai bisogno. La liquidità è alta per la maggior parte delle azioni quotate e degli ETF e può essere bassa per altre attività, come certe obbligazioni, gli investimenti immobiliari o i fondi di nicchia.
Il rischio di concentrazione è la possibilità che troppo del tuo denaro sia in una sola attività, in un solo settore o in una sola area geografica. Se quella singola posizione scende, l'effetto sul portafoglio complessivo è sproporzionato. La diversificazione è la contromisura diretta.
Rischio di mercato, rischio di liquidità e rischio di concentrazione decidono se la prima esperienza di un principiante finisce in una perdita di capitale evitabile o in una posizione solida e di lungo periodo. Deviazione standard e Value at Risk vanno un passo oltre nei rischi dell'investire, perché misurano quanta volatilità porta con sé un portafoglio.
Sì, investendo si può perdere denaro, anche l'intero importo versato. Sugli investimenti esposti al mercato non esiste garanzia di rendimenti positivi, e sia il capitale investito sia i guadagni accumulati possono perdere valore, in particolare su periodi di detenzione brevi o quando le attività sono concentrate in una sola posizione.
La perdita di capitale è una caratteristica normale dell'investire sui mercati. Durante la crisi finanziaria globale del 2008 l'S&P 500 è sceso di circa il 57% dal massimo al minimo, mentre gli indici europei come l'EURO STOXX 50 hanno perso una quota comparabile. Nel crollo del 2020 per il COVID-19 i mercati globali hanno perso oltre il 30% nel giro di poche settimane prima di riprendersi. Le singole azioni possono perdere gran parte o tutto il proprio valore in qualsiasi momento.
In entrambi i casi i mercati si sono ripresi. All'S&P 500 sono serviti circa quattro anni per risalire dal minimo del 2009 al massimo del 2007, e circa cinque mesi dal minimo di marzo 2020. Investire ha comunque senso nel tempo perché, storicamente, i portafogli diversificati tenuti a lungo si sono ripresi dai ribassi e hanno continuato a crescere, ma questo andamento statistico non protegge il singolo investitore che deve vendere durante una discesa.
Il denaro investito non ha una garanzia sui depositi. Quando il capitale è a rischio, la cifra da cui sei partito può ridursi. È una differenza di fondo rispetto a un conto di risparmio, ed è il motivo per cui conviene mettere a posto i prerequisiti, la diversificazione e l'orizzonte temporale prima di cominciare.
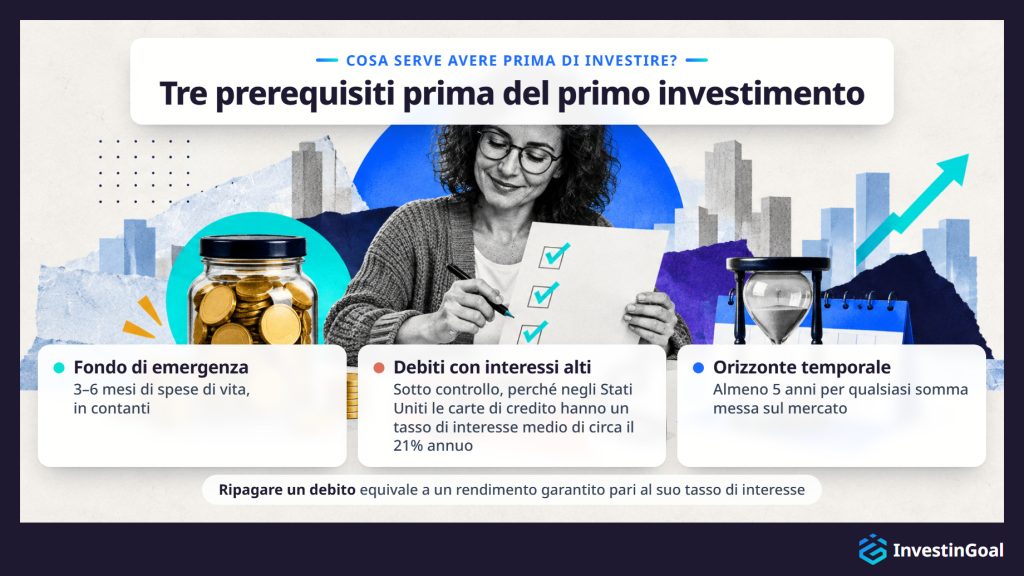
Prima di cominciare a investire dovresti avere tre prerequisiti a posto: un fondo di emergenza in contanti pari a 3–6 mesi di spese di vita, l'eliminazione o il controllo dei debiti con interessi alti (il cui costo di norma supera i rendimenti realistici degli investimenti) e un orizzonte temporale definito di almeno 5 anni per qualsiasi somma messa in attività esposte al mercato.
Il fondo di emergenza è una riserva di contanti che ti garantisce di non dover mai vendere investimenti in perdita per coprire una spesa imprevista. Senza di esso, la perdita del lavoro, una spesa medica o una riparazione importante costringono a una vendita che può trasformare le perdite in definitive. La soglia di 3–6 mesi è un riferimento molto diffuso perché copre il tempo medio necessario per trovare un nuovo impiego o per riprendersi da una spesa imprevista rilevante.
In alcuni paesi, come gli Stati Uniti, i saldi delle carte di credito hanno un tasso di interesse medio di circa il 21% annuo, secondo la Federal Reserve. Nessuna strategia di investimento realistica supera in modo affidabile quel costo. Ripagare questo debito equivale, di fatto, a un rendimento garantito pari al tasso di interesse che elimini. Un mutuo e altri debiti a interesse più basso non vanno per forza estinti per primi, ma vale lo stesso principio. Il debito ha la precedenza ogni volta che il suo costo supera il rendimento atteso dell'investimento.
L'orizzonte temporale minimo di cinque anni è il terzo prerequisito. Il denaro che potresti dover usare entro uno-quattro anni non dovrebbe stare in attività esposte al mercato, perché le oscillazioni di breve periodo possono costringerti a vendere in perdita. Solo il denaro che puoi lasciare davvero intatto per cinque anni o più va in un conto di investimento.
Che differenza c'è tra investimento attivo e passivo?
L'investimento attivo si distingue da quello passivo per come l'investitore sceglie il portafoglio e per come si accumulano i costi. L'investimento attivo consiste nello scegliere singoli titoli o nel cercare il momento giusto per entrare e uscire dal mercato, puntando a rendimenti superiori a un indice di riferimento, mentre quello passivo replica un indice di mercato e accetta i rendimenti medi del mercato in cambio di costi più bassi e di meno impegno di gestione.
In pratica, investire in modo attivo significa scegliere da soli le singole azioni oppure pagare un gestore di fondi perché lo faccia. L'obiettivo è battere il mercato, ma lo sforzo ha un costo in commissioni di gestione più alte, tempo di ricerca e costi di transazione, e quel costo si accumula contro di te così come i rendimenti si accumulano a tuo favore. Su periodi lunghi, la maggior parte dei fondi a gestione attiva ha reso meno del proprio indice di riferimento, al netto dei costi. Lo SPIVA Scorecard, pubblicato da S&P Global per i mercati statunitense, europeo e britannico, mostra con regolarità che su periodi di 15 anni circa l'85–90% dei fondi a gestione attiva a grande capitalizzazione non batte il proprio indice di riferimento.
L'investimento passivo accetta per scelta il rendimento del mercato. Invece di cercare di scegliere i vincitori, l'investitore passivo compra un fondo che contiene le stesse attività di un ampio indice di mercato, nelle stesse proporzioni. L'investitore prende poche decisioni, i costi sono bassi e il rendimento rispecchia da vicino l'andamento complessivo del mercato. Per chi comincia, l'investimento passivo è il punto di partenza abituale perché richiede disciplina più che competenza e offre in automatico un'ampia diversificazione. A renderlo la scelta pratica di partenza è il divario fra investimento attivo e passivo nei costi e nei risultati di lungo periodo.
Fra quali tipi di investimento possono scegliere i principianti?
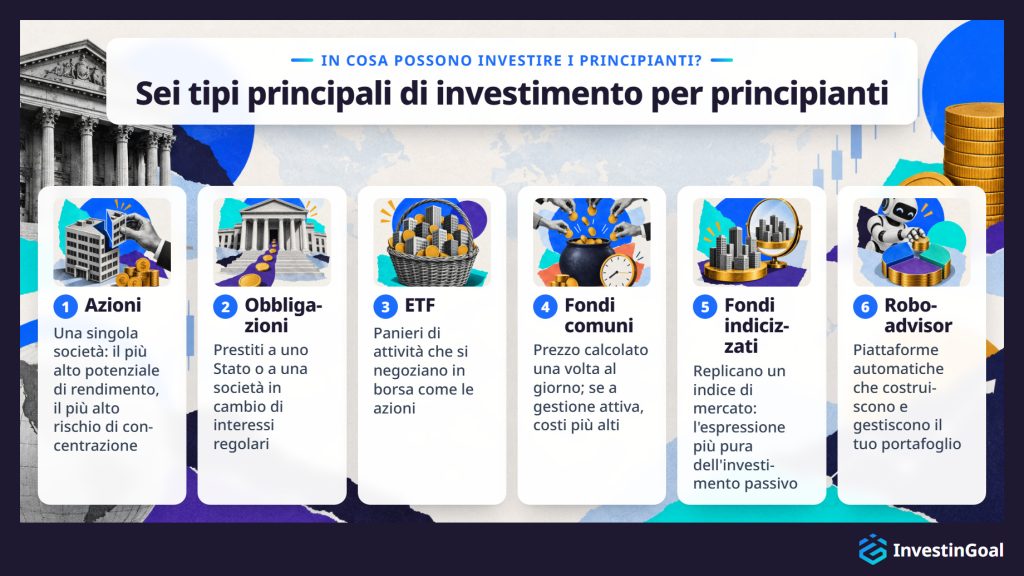
I principianti hanno a disposizione sei tipi principali di investimento, ciascuno con un profilo di rischio, un punto di ingresso e un impegno di gestione diversi: azioni, obbligazioni, ETF, fondi comuni, fondi indicizzati e robo-advisor. Oltre a questi sei, la criptovaluta è un'ulteriore opzione con un profilo di rischio molto più alto e non è un punto di partenza tipico per i principianti assoluti.
- Le azioni rappresentano la proprietà di una singola società. Quando la società cresce di valore, il prezzo dell'azione tende a salire. Quando è in difficoltà, il prezzo scende. Le azioni offrono il più alto potenziale di rendimento individuale, ma anche il più alto rischio di concentrazione se ne detieni solo una o poche.
- Le obbligazioni sono prestiti che fai a uno Stato o a una società in cambio di pagamenti regolari di interessi e della restituzione del capitale alla scadenza. Sono in genere meno volatili delle azioni, ma offrono rendimenti più bassi nel lungo periodo.
- Gli ETF (exchange-traded fund) sono panieri di attività che si negoziano in borsa come le singole azioni. Un solo ETF può contenere centinaia o migliaia di azioni o obbligazioni, offrendo diversificazione immediata a basso costo.
- I fondi comuni funzionano con un principio simile, ma hanno un prezzo calcolato una volta al giorno e possono essere gestiti in modo attivo, il che di solito significa costi più alti.
- I fondi indicizzati replicano uno specifico indice di mercato, che siano ETF o fondi comuni, e sono l'espressione più pura dell'investimento passivo.
- I robo-advisor sono piattaforme automatiche che costruiscono e gestiscono per te un portafoglio diversificato in base alla tua propensione al rischio e ai tuoi obiettivi. Servizi come Moneyfarm in Italia applicano una piccola commissione di gestione, ma ti evitano di dover scegliere da solo i singoli fondi.
Le criptovalute stanno fuori da queste categorie. Sono molto volatili, sono regolamentate nell'UE solo da dicembre 2024 con le norme MiCA e mancano dei dati storici di rendimento che sostengono l'investimento azionario di lungo periodo. Chi comincia dovrebbe trattarle come un'attività speculativa e non come un mattone fondamentale del portafoglio. Ogni classe di attività reagisce in modo diverso alle condizioni di mercato, ha una struttura di costi diversa e si adatta a un diverso profilo di rischio, quindi vale la pena conoscere l'intera gamma dei tipi di investimento prima di impegnare capitale in uno solo.
Per un principiante assoluto, il miglior primo investimento è di norma un fondo indicizzato o un ETF diversificato e a basso costo, perché dà un'esposizione immediata a un ampio paniere di attività, non richiede di scegliere azioni e tiene bassi i costi. La scelta giusta per ciascuno dipende da tre criteri: il costo (espresso come costo totale annuo del fondo, o TER), l'ampiezza della diversificazione e la capacità dell'investitore di resistere ai ribassi di breve periodo senza vendere.
Un fondo indicizzato o un ETF globale che replica un ampio indice di mercato dà a chi comincia un'esposizione a centinaia o migliaia di società con un solo acquisto. In Europa, esempi molto diffusi sono il Vanguard FTSE All-World UCITS ETF (VWCE) con un TER dello 0,14% e l'iShares Core MSCI World UCITS ETF con lo 0,20%. Negli Stati Uniti, il Vanguard Total Stock Market ETF (VTI) costa appena lo 0,03%. Il TER di questi fondi è di norma compreso tra lo 0,03% e lo 0,25% all'anno, il che significa che il costo di detenerli è trascurabile rispetto alla crescita di lungo periodo a cui danno accesso.
I tre criteri sono semplici. Primo, il fondo dovrebbe costare poco, perché ogni frazione di punto percentuale di costi si accumula contro i tuoi rendimenti nell'arco dei decenni. Secondo, dovrebbe essere ampiamente diversificato, perché un fondo che contiene l'intero mercato è per sua natura più sicuro di uno concentrato in un solo settore o paese. Terzo, e più importante, il principiante deve essere pronto a mantenere la posizione durante i periodi di calo. Con un buon primo investimento, il rischio più grande è che l'investitore lo venda in perdita durante un ribasso temporaneo.
Cosa ti frena di più dall’investire in questo momento?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
Quali sono i costi quando si investe?
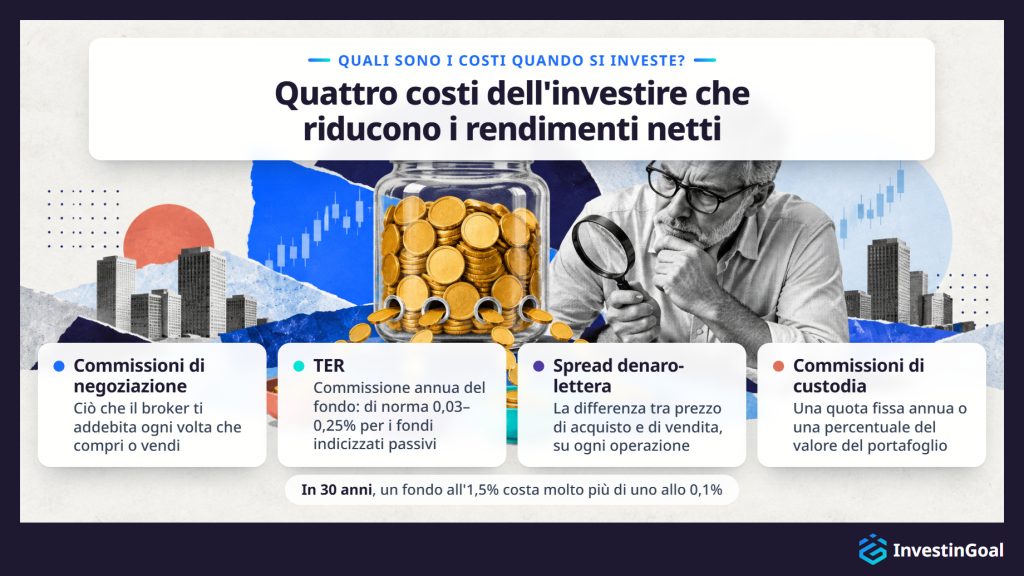
Investire comporta diversi livelli di costo che riducono direttamente i rendimenti netti: le commissioni di negoziazione del broker, le commissioni di gestione del fondo espresse come costo totale annuo (TER), lo spread denaro-lettera su ogni operazione e le commissioni annue di custodia della piattaforma. La maggior parte dei principianti li sottovaluta tutti e quattro.
- Le commissioni di negoziazione sono ciò che il broker ti addebita ogni volta che compri o vendi un'attività. Molte piattaforme le hanno ridotte o eliminate per le operazioni standard, ma esistono ancora su alcune piattaforme e per certi tipi di attività.
- Il TER è la commissione annua in percentuale che un fondo applica per gestire le proprie attività. Per un fondo indicizzato passivo di norma è tra lo 0,03% e lo 0,25%. Per un fondo a gestione attiva può arrivare allo 0,5–1,5% o più. In un solo anno la differenza può sembrare piccola, ma nell'arco dei decenni si accumula in modo significativo.
- Lo spread denaro-lettera è la piccola differenza tra il prezzo a cui puoi comprare un'attività e quello a cui puoi venderla. È un costo di transazione che esiste su ogni operazione, ed è più ampio per le attività meno liquide.
- Le commissioni di custodia sono addebitate da alcune piattaforme per tenere in deposito le tue attività. Possono essere una quota fissa annua oppure una percentuale del valore del portafoglio.
I costi si accumulano contro di te con la stessa forza matematica con cui i rendimenti si accumulano a tuo favore. Un fondo che costa l'1,5% all'anno, in 30 anni, consuma una quota molto più grande del tuo patrimonio rispetto a un fondo che costa lo 0,1%. La differenza nel valore finale del portafoglio tra un fondo costoso e uno economico può arrivare a decine di migliaia di euro, anche quando entrambi ottengono lo stesso rendimento lordo. Persino una differenza di costo annuo dell'1% si accumula su un orizzonte di 20–30 anni, quindi i costi dell'investire vale la pena controllarli prima di scegliere qualsiasi prodotto.
Come si comincia a investire da principianti?
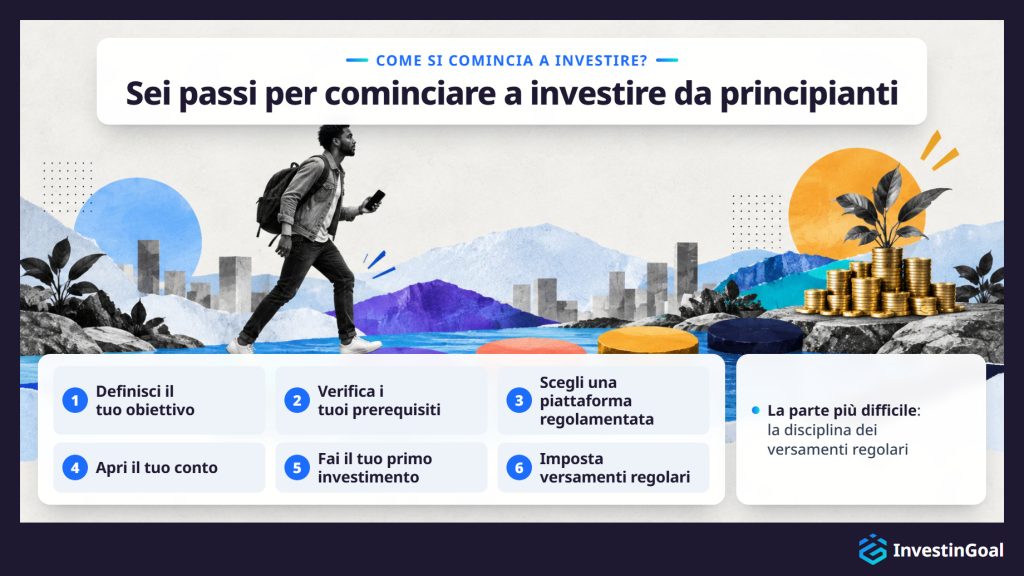
Per cominciare a investire da principiante, il primo passo è definire un obiettivo finanziario chiaro e verificare che i tre prerequisiti siano a posto: un fondo di emergenza, una posizione debitoria sostenibile e un orizzonte temporale di almeno 5 anni. Da lì, il percorso passa dalla scelta di una piattaforma regolamentata, dall'apertura di un conto, dalla scelta di un primo investimento coerente con la tua propensione al rischio e dall'impostazione di un piano di versamenti regolari.
- Definisci il tuo obiettivo. Stai investendo per la pensione fra 25 anni, per l'anticipo di una casa fra 7 anni o per costruire ricchezza di lungo periodo in generale? L'obiettivo determina l'orizzonte temporale, che a sua volta determina il livello di rischio appropriato.
- Verifica i tuoi prerequisiti. Ti servono 3–6 mesi di spese in contanti, nessun debito con interessi alti fuori controllo e la certezza di non avere bisogno, per almeno cinque anni, del denaro che pensi di investire.
- Scegli una piattaforma regolamentata. Seleziona un broker o una piattaforma di investimento autorizzata da un'autorità finanziaria riconosciuta nel tuo paese o in un altro paese dell'UE. La piattaforma dovrebbe offrire i prodotti di investimento che ti servono (come minimo, fondi indicizzati o ETF a basso costo), applicare costi trasparenti e avere un'interfaccia funzionale e facile da usare.
- Apri il tuo conto. Di solito è una procedura online che richiede 10–30 minuti e la verifica dell'identità. Ti serviranno un documento d'identità rilasciato da un ente pubblico e un documento che provi la tua residenza.
- Fai il tuo primo investimento. Per la maggior parte dei principianti, significa comprare un fondo indicizzato o un ETF diversificato e a basso costo. Comincia con una cifra con cui ti senti a tuo agio, anche se è piccola.
- Imposta versamenti regolari. Automatizza un bonifico mensile verso il tuo conto di investimento e un acquisto ricorrente del fondo che hai scelto. Così elimini la tentazione di prevedere il momento giusto per entrare e uscire dal mercato e costruisci la tua posizione in modo costante nel tempo.
Il processo è più semplice di quanto la maggior parte dei principianti si aspetti. La parte più difficile è la disciplina di mantenere i versamenti regolari e di resistere all'impulso di reagire ai movimenti di mercato di breve periodo. I passaggi concreti variano da paese a paese, perché i requisiti normativi, le piattaforme disponibili e il trattamento fiscale cambiano da una giurisdizione all'altra. Queste differenze incidono su ogni fase del come iniziare a investire, dalla scelta della piattaforma all'imposta sui guadagni.
Molte piattaforme regolamentate permettono di cominciare con appena €1 grazie all'acquisto di frazioni di azioni, e un versamento regolare di €50 al mese basta per iniziare a costruire una posizione diversificata in fondi indicizzati o ETF. Nella pratica, le piattaforme hanno eliminato quasi del tutto la barriera del capitale. Trade Republic parte da €1 e offre piani di risparmio automatici, e Interactive Brokers non ha alcun deposito minimo. L'importo minimo da investire conta molto meno della disciplina di cominciare con costanza. I minimi delle piattaforme variano, ma la barriera è più bassa di quanto la maggior parte dei principianti creda.
L'idea sbagliata che investire richieda migliaia di euro subito è uno dei motivi più comuni per cui le persone rimandano. Nella pratica, il prezzo di una singola quota di un ETF indicizzato globale è spesso compreso tra €5 e €100, e le frazioni di quota eliminano anche questo vincolo. I versamenti regolari nel tempo contano più dell'entità del primo deposito. Chi versa €50 al mese per 30 anni accumula, con un rendimento annuo del 7%, molto più di chi aspetta cinque anni e poi investe €5.000 in un'unica soluzione.
L'interesse composto premia il tempo passato sul mercato più dell'entità di una singola operazione. Anche la piattaforma incide sul denaro che serve per cominciare a investire, perché i depositi minimi e i costi cambiano da una piattaforma all'altra.
Gli errori più comuni dei principianti nell'investire sono cercare di prevedere il momento giusto per entrare e uscire dal mercato, vendere durante i ribassi di breve periodo in preda al panico, investire prima di avere un fondo di emergenza, concentrare tutto il capitale in una sola attività o in un solo settore (rischio di concentrazione) e ignorare i costi quando si sceglie una piattaforma o un fondo.
Il market timing è la convinzione di poter prevedere quando i prezzi saliranno o scenderanno e di comprare o vendere di conseguenza. Il market timing fallisce persino con i gestori professionisti, come mostrano decenni di ricerche. Per un principiante, il tentativo di solito porta a comprare dopo che i prezzi sono già saliti e a vendere dopo che sono già scesi, che è l'opposto di ciò che produce rendimenti.
Il panic selling, la vendita in preda al panico, è il cugino comportamentale del market timing. Quando i mercati calano del 10–20%, l'istinto di vendere per proteggere ciò che resta è potente, ma assecondarlo rende definitive perdite che altrimenti sarebbero temporanee. Il rimedio è strutturale oltre che emotivo. Con un fondo di emergenza adeguato e un orizzonte temporale lungo, non hai bisogno ora del denaro investito, e il calo è un evento di breve periodo dentro una traiettoria di lungo periodo.
Investire senza un fondo di emergenza trasforma ogni spesa imprevista in una vendita forzata. Saltare il fondo di emergenza è l'errore strutturale che più di ogni altro rischia di trasformare un calo temporaneo del mercato in una perdita permanente.
Il rischio di concentrazione e l'ignorare i costi sono errori più silenziosi, ma altrettanto dannosi nel tempo. Detenere una sola azione ti espone al fallimento di quella società. Scegliere un fondo con un TER dell'1,5% invece di uno con lo 0,1% costa decine di migliaia di euro su un periodo di 30 anni, anche se entrambi offrono la stessa esposizione al mercato. Disciplina del comprare e tenere, ampia diversificazione e attenzione ai costi sono le tre abitudini che evitano la maggior parte degli errori dei principianti.
La diversificazione riduce il danno che la cattiva performance di un singolo investimento può fare all'intero portafoglio. Quando distribuisci il capitale su attività, settori o aree geografiche diversi, la stabilità o i guadagni in un'area compensano in parte le perdite in un'altra. Per chi comincia, la diversificazione è la forma più accessibile di gestione del rischio, perché i fondi indicizzati e gli ETF la offrono in automatico senza richiedere di scegliere singole azioni.
La diversificazione si basa sulla correlazione. La correlazione misura quanto due attività si muovono nella stessa direzione nello stesso momento, e non tutte le attività si muovono insieme. Quando i titoli tecnologici scendono, la sanità o i beni di consumo di base possono tenere o salire. Quando il mercato di un paese rende meno del previsto, quello di un altro può fare meglio. Detenendo un ampio paniere di attività, riduci il rischio del singolo titolo e rendi più regolare il percorso del rendimento complessivo del portafoglio.
Per un principiante, la conseguenza pratica è chiara. Un solo fondo indicizzato globale contiene migliaia di società in decine di paesi. Acquistarlo permette di ottenere un livello di diversificazione che sarebbe impossibile replicare comprando singole azioni, e lo fa a costi minimi. Il fondo indicizzato dà quindi a chi comincia una protezione dalle perdite che altrimenti richiederebbe molta competenza e molto capitale per essere costruita a mano.
Cosa dovrebbe includere un piano di investimento?
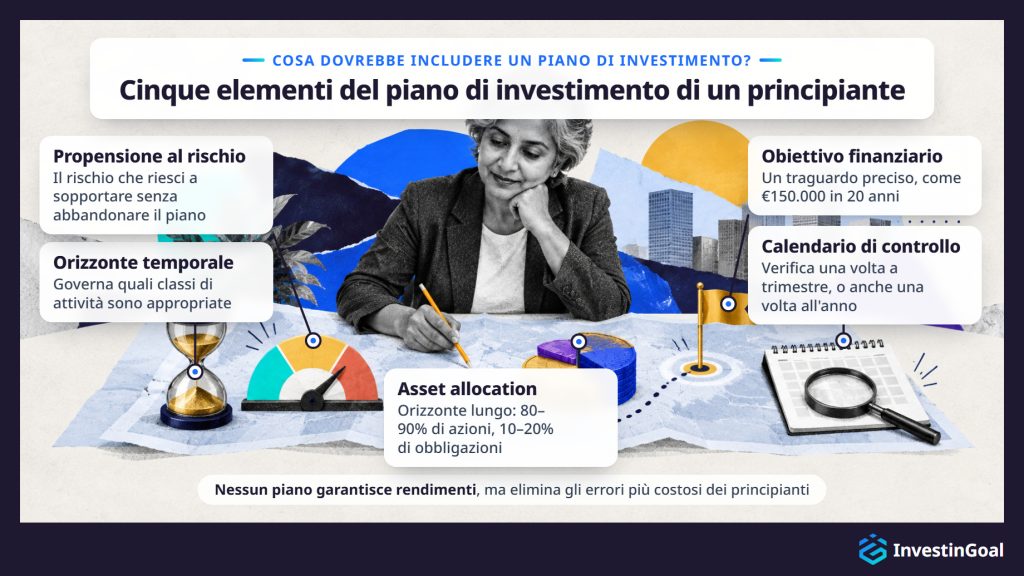
Un piano di investimento completo per un principiante dovrebbe includere cinque elementi: un obiettivo finanziario chiaramente definito, un orizzonte temporale stabilito, una valutazione onesta della propensione al rischio, un'asset allocation iniziale che rifletta tutti e tre, e un calendario di controllo per verificare i progressi senza reagire in modo eccessivo ai cambiamenti di prezzo di breve periodo.
- L'obiettivo finanziario è l'àncora. «Far crescere il mio denaro» non è un obiettivo. «Accumulare €150.000 in 20 anni per la pensione» lo è. Un traguardo preciso ti permette di calcolare il versamento mensile necessario, scegliere il livello di rischio adatto e misurare se sei sulla strada giusta.
- L'orizzonte temporale governa quali classi di attività sono appropriate. Un obiettivo pensionistico a 25 anni può tollerare un'esposizione azionaria importante perché c'è il tempo di recuperare dai ribassi. Un obiettivo a 5 anni richiede un'allocazione più prudente perché la finestra di recupero è stretta.
- La propensione al rischio è l'elemento che nella pratica collega l'orizzonte temporale e l'asset allocation. Non riguarda solo quanto rischio puoi permetterti di correre (che dipende dalla tua situazione finanziaria), ma quanto rischio riesci a sopportare sul piano psicologico senza abbandonare il piano. Una sincera autovalutazione della propensione al rischio evita il modo di fallire più comune: costruire un portafoglio teoricamente ottimale ma insostenibile sul piano del comportamento.
- L'asset allocation traduce l'obiettivo, l'orizzonte temporale e la propensione al rischio in un mix specifico di investimenti. Un punto di partenza comune per un principiante con un orizzonte temporale lungo è l'80–90% di azioni (tramite fondi indicizzati) e il 10–20% di obbligazioni, da adattare man mano che la data dell'obiettivo si avvicina.
- Il calendario di controllo stabilisce una frequenza di verifica che evita sia la trascuratezza sia la reazione eccessiva. Controllare il portafoglio una volta a trimestre, o anche una volta all'anno, basta per un piano di lungo periodo. Il controllo quotidiano incoraggia decisioni emotive ed è una delle strade più sicure verso la vendita in preda al panico.
Un piano costruito su questi cinque elementi non garantisce rendimenti. Elimina però i tre errori più costosi dei principianti, quelli che la mancanza di un piano di investimento provoca: investire senza un traguardo, scegliere attività che non corrispondono all'orizzonte temporale e abbandonare la strategia durante un ribasso perché il costo emotivo del resistere è diventato insopportabile.
Ai principianti convengono due strategie complementari: l'investimento passivo su indici tramite fondi a basso costo, che elimina la necessità di scegliere attivamente le azioni, e un piano di versamenti regolari, spesso chiamato piano di accumulo del capitale (PAC), che elimina la necessità di prevedere il momento giusto per entrare e uscire dal mercato. Entrambe le strategie sono adatte a chi comincia, perché nessuna delle due richiede conoscenze di mercato per funzionare.
L'investimento passivo su indici consiste nel comprare un fondo che replica un ampio indice di mercato e nel tenerlo. Non cerchi di scegliere le azioni migliori né di prevedere quali settori faranno meglio degli altri. Accetti il rendimento medio del mercato, che storicamente è stato del 7–10% annuo su periodi lunghi. La semplicità è voluta, perché meno decisioni significano meno occasioni di errori costosi.
Il PAC consiste nell'investire una somma fissa a intervalli regolari, indipendentemente dal fatto che il mercato salga o scenda. Quando i prezzi sono alti, il tuo versamento fisso compra meno quote. Quando i prezzi sono bassi, ne compra di più. Col tempo, questo rende più uniforme il prezzo medio di acquisto ed elimina il rischio di investire una grossa somma nel momento peggiore. La strategia funziona perché non cercare di prevedere il mercato è l'unico approccio realistico per la maggior parte delle persone.
Insieme, l'investimento passivo su indici e il PAC non richiedono altro che scegliere un fondo, impostare un versamento automatico e lasciare che la posizione cresca. Quando un principiante ha mantenuto una posizione per un intero ciclo di mercato e ha un'idea più chiara della propria propensione al rischio e dei propri obiettivi, diventano rilevanti strategie di investimento più varie.
Per gli investimenti esposti al mercato, un periodo minimo di detenzione di 5 anni è la soglia standard sotto la quale il rischio di vendere in perdita aumenta in modo sostanziale. Storicamente, ampi indici come l'S&P 500 e l'MSCI World hanno offerto rendimenti positivi nella grande maggioranza dei periodi di 5 anni, mentre finestre più brevi espongono a una gamma di risultati molto più ampia. Oltre i 5 anni, più il periodo di detenzione si allunga, più tempo ha l'interesse composto per lavorare e più la volatilità di breve periodo diventa statisticamente irrilevante.
Su un singolo anno, i mercati azionari ampi hanno storicamente prodotto rendimenti negativi circa un anno su quattro (in base ai dati dei principali indici azionari che coprono quasi un secolo). Su un qualsiasi periodo di 5 anni, la frequenza dei risultati negativi cala in modo significativo. Su periodi di 10 e 20 anni, i risultati negativi diventano rari nei portafogli diversificati. Questo andamento storico non è una garanzia, e sta alla base del consiglio standard di investire solo il denaro che non ti servirà per almeno cinque anni.
Oltre a evitare le perdite, il tempo dà all'interesse composto i cicli di cui ha bisogno per produrre una crescita significativa. Un periodo di detenzione di 30 anni produce ben più del triplo del rendimento di uno di 10 anni, perché ogni anno in più si accumula su una base più grande. Ogni obiettivo ha il proprio orizzonte temporale dell'investimento, e un risparmio pensionistico misurato in decenni richiede un'allocazione diversa da quella di un traguardo di medio periodo misurato in 5–10 anni.
Di quale conto ho bisogno per cominciare a investire?
Per cominciare a investire ti serve un conto titoli aperto presso un broker o una piattaforma di investimento regolamentati. Un conto titoli custodisce per tuo conto attività finanziarie come azioni, ETF e fondi, e il broker lo usa per eseguire le tue operazioni sul mercato. I conti con agevolazioni fiscali, come il PIR (piano individuale di risparmio) in Italia, possono offrire ulteriori vantaggi da valutare.
Un conto titoli standard è la scelta di base. Dà accesso all'intera gamma di prodotti di investimento disponibili, e gli eventuali guadagni sono soggetti alle regole sulle plusvalenze del tuo paese. Aprirne uno richiede di solito la verifica dell'identità, un documento che provi la residenza e pochi minuti per compilare il modulo online.
I conti con agevolazioni fiscali proteggono dalle imposte una parte o tutti i tuoi guadagni di investimento nei paesi che li prevedono. Le regole specifiche dipendono interamente dal tuo paese di residenza. In Italia il conto di questo tipo è il PIR, e altri paesi hanno i propri, come l'ISA nel Regno Unito. Questi conti hanno spesso limiti annui di versamento e regole specifiche sui prelievi.
Per chi comincia, il consiglio pratico è partire dal tipo di conto più semplice da aprire e disponibile sulla piattaforma che hai scelto. Se hai i requisiti per un PIR, di solito vale la pena usarlo. Il conto decide anche quali prodotti puoi detenere, e alcuni tipi di conto di investimento sono disponibili solo presso certi fornitori.
Scegli la piattaforma o il broker giusto per investire controllando cinque criteri: stato regolamentare e tutele per gli investitori, gamma di prodotti di investimento disponibili, struttura completa dei costi compresi quelli nascosti, requisiti di deposito minimo e facilità d'uso della piattaforma. Il primo criterio non è negoziabile. Un principiante dovrebbe prendere in considerazione solo piattaforme autorizzate dalla Commissione Nazionale per le Società e la Borsa (CONSOB) in Italia o dall'autorità di un altro paese dell'UE, come la BaFin in Germania o la CySEC a Cipro. Con il passaporto europeo, l'autorizzazione ottenuta in un paese dell'UE permette a un'impresa di servire clienti in tutta l'UE.
Lo stato regolamentare conferma che la piattaforma opera sotto una vigilanza legale, tiene separati i fondi dei clienti dalle attività della società e partecipa a un fondo di tutela degli investitori che garantisce un livello di protezione definito se il broker fallisce. Senza questo, nessun'altra caratteristica conta. In Italia il fondo di tutela degli investitori è il Fondo Nazionale di Garanzia (FNG), e i clienti di un broker autorizzato in un altro paese dell'UE sono coperti dal sistema di quel paese.
La gamma di prodotti determina se la piattaforma offre ciò che ti serve. Come minimo, un principiante ha bisogno di accedere a fondi indicizzati o ETF globali a basso costo. Alcune piattaforme offrono una gamma più ampia, con obbligazioni, fondi comuni, ETF internazionali e opzioni su decine di mercati. Interactive Brokers è una di queste, e quella gamma può diventare rilevante man mano che le tue conoscenze crescono.
La struttura dei costi comprende ogni addebito, dalle commissioni di negoziazione e di custodia alla conversione di valuta, fino ai costi di inattività e di prelievo, e un principiante li confronta tutti. Alcune piattaforme pubblicizzano la negoziazione a zero commissioni ma applicano spread o commissioni di custodia più alti che annullano il risparmio.
I requisiti di deposito minimo variano molto. Trade Republic permette agli investitori in Italia di cominciare da €1 e Interactive Brokers non fissa alcun minimo, mentre altre piattaforme possono richiedere diverse centinaia o addirittura diverse migliaia di euro. Una piattaforma adatta ai principianti dovrebbe permetterti di cominciare in piccolo e di crescere man mano che aumentano la tua fiducia e il tuo capitale.
La facilità d'uso della piattaforma incide sul fatto che tu mantenga davvero il tuo piano. Una piattaforma confusa, lenta o mal progettata aumenta l'attrito dei versamenti regolari e ti rende più incline a perdere interesse.
I cinque criteri sono gli stessi per ogni fornitore, quindi funzionano meglio se applicati fianco a fianco. È così che il confronto dei migliori broker online li usa, fornitore per fornitore.








