La propensione al rischio negli investimenti è l'entità del calo di valore che un investitore è disposto a sopportare senza vendere, in cambio di un rendimento atteso più alto nel lungo periodo. La propensione al rischio decide soprattutto la quota di denaro in azioni, il tipo di investimento che scende di più, rispetto alle più stabili obbligazioni e alla liquidità. Per un principiante, la misura più chiara della propensione al rischio è una perdita in euro sulla somma che si pensa davvero di investire, non una percentuale. La perdita in euro più grande che un investitore reggerebbe indica un mix di partenza di azioni, obbligazioni e liquidità il cui anno peggiore resta entro quella perdita.
La disponibilità a sopportare le perdite è solo una metà della decisione. L'altra metà è la capacità di rischio, cioè la capacità finanziaria di assorbire una perdita senza danneggiare un obiettivo, e le due possono andare in direzioni opposte per la stessa persona. La partenza prudente è la più bassa delle due. Sulla scala più diffusa, quel punto di partenza cade in uno di tre livelli, da prudente ad aggressivo, con un livello moderato che tiene in equilibrio crescita e stabilità. Dove si colloca un investitore dipende dall'orizzonte temporale, dal reddito, dai risparmi, dai debiti e da quanto si dipende da quel denaro, che agiscono soprattutto sulla capacità, e dall'esperienza e dal temperamento, che agiscono sulla disponibilità a sopportare le perdite. La giovane età è ciò che alza di più la capacità, perché un investitore giovane ha decenni per recuperare da un calo.
La capacità poggia su fatti, ma la disponibilità a sopportare le perdite ha bisogno di una misura. Un investitore la misura con un'autoverifica che trasforma i cali di mercato in perdite in euro sulla propria somma, come €3.000 per un calo del 30% su €10.000. Il questionario di un broker è poi un controllo incrociato, anche se in un mercato in crescita tende a sovrastimare la propensione al rischio. La cifra in euro porta al mix. Le azioni richiedono una propensione al rischio più alta delle obbligazioni perché scendono più in profondità e più a lungo, e nei rendimenti dal 1926 pubblicati da Vanguard, un grande gestore di fondi statunitense, l'anno solare peggiore va da circa -10% per un mix prudente 20/80 a circa -35% per un mix aggressivo 80/20. Un'asset allocation scritta e il ribilanciamento mantengono il mix scelto al suo livello, e in un conto pensionistico il denaro che di solito resta lì fino alla pensione alza la capacità di rischio di quel denaro.
Un mix che non corrisponde alla propensione al rischio costa denaro in entrambe le direzioni. Troppo rischio porta a vendere dopo un calo, e questo rende definitiva la perdita; troppo poco rischio significa crescita più lenta e un obiettivo raggiunto più tardi o mancato. In Italia la domanda arriva anche con molti nuovi conti, perché la MiFID II, la legge dell'UE sui servizi di investimento, impone a chi raccomanda investimenti o gestisce un portafoglio di conoscere la propensione al rischio dell'investitore. Un nuovo investitore risponde senza alcun calo passato a cui guardare indietro, quindi la stima si basa sull'autoverifica in euro, parte da un livello più basso quando c'è incertezza e trova la sua prova nel primo vero calo di mercato. Quando quel livello è troppo basso per un obiettivo, l'investitore colma la distanza risparmiando di più, allungando l'orizzonte o rimodellando l'obiettivo, non con un mix più rischioso. Anche un mix ben calibrato lascia scoperti due rischi, il crollo di un singolo titolo in portafoglio e una vendita forzata, e li presidiano i fondi ampiamente diversificati e un fondo di emergenza.
Che cos'è la propensione al rischio negli investimenti?
La propensione al rischio negli investimenti è la disponibilità di un investitore ad accettare cali nel valore dei propri investimenti in cambio di un rendimento atteso più alto nel lungo periodo. La propensione al rischio misura la disponibilità, il lato emotivo del rischio, e decide quanto del denaro di un investitore può stare in attività che scendono senza che si venda in un anno negativo. La propensione al rischio lascia fuori la capacità finanziaria di assorbire una perdita, una grandezza distinta chiamata capacità di rischio.
Tenere separate la disponibilità e la capacità è importante perché le definizioni in uso non concordano. La Financial Industry Regulatory Authority (FINRA) vigila sui broker statunitensi e la sua guida per gli investitori descrive la propensione al rischio come «la quantità di rischio d'investimento che sei disposto e in grado di accettare», unendo disponibilità e capacità in un'unica grandezza. In questo articolo la propensione al rischio indica solo la disponibilità, e la capacità di rischio indica la capacità, perché le due possono andare in direzioni opposte per la stessa persona.
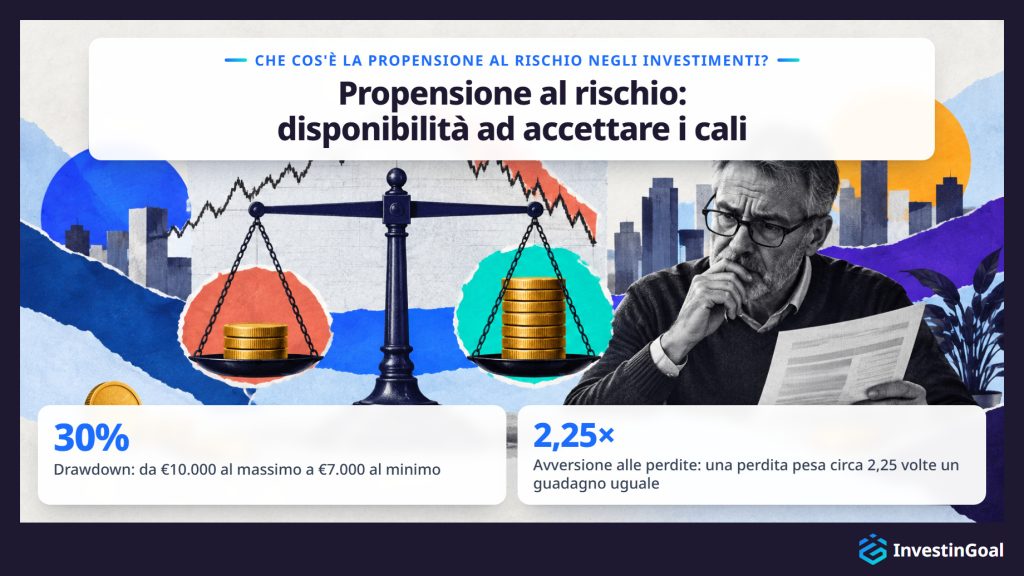
Ciò che la propensione al rischio accetta ha due nomi. La volatilità è l'ampiezza delle oscillazioni del valore di un investimento da un mese all'altro e da un anno all'altro. Il drawdown è il calo da un massimo fino al punto più basso prima di un nuovo massimo. Un portafoglio che vale €10.000 al suo massimo e €7.000 al suo minimo è in un drawdown del 30%. Il drawdown è la cifra che compare sul tuo estratto conto.
La propensione al rischio è una grandezza emotiva perché le perdite fanno più male di quanto facciano piacere guadagni della stessa entità. Gli psicologi Daniel Kahneman e Amos Tversky hanno descritto questa asimmetria, chiamata avversione alle perdite, nella teoria del prospetto, il loro modello del 1979 su come le persone scelgono quando l'esito è incerto. Nel 1992 stimarono che una perdita pesi circa 2,25 volte un guadagno della stessa entità. Un calo di €1.000 pesa su un investitore all'incirca quanto gli fa piacere un guadagno di €2.250, ed è per questo che un calo che sulla carta sembra piccolo può sembrare grande nel tuo conto.
La propensione al rischio non coincide nemmeno con la percezione del rischio, l'impressione del momento su quanto appaia rischioso il mercato azionario. La percezione del rischio cambia di settimana in settimana con i titoli dei giornali e i crolli recenti, ed è il motivo per cui una propensione al rischio dichiarata spesso appare più alta dopo una lunga salita e più bassa dopo un crollo. Uno studio del 2011 di Rui Yao e A. Curl ha seguito le stesse persone per diversi anni e ha rilevato che la propensione al rischio dichiarata tende a salire quando salgono i rendimenti di mercato e a scendere quando scendono.
La precisazione «negli investimenti» distingue questo significato da altri due. Nella sicurezza informatica e nella gestione del rischio d'impresa, la propensione al rischio descrive quanto rischio un'organizzazione accetta nei suoi sistemi o nel suo business. Negli investimenti, la propensione al rischio appartiene a una persona e a un portafoglio, si presenta in livelli da basso ad alto e si vede nelle risposte alle domande su come reagiresti a un calo.
Fra tutte le decisioni di investimento, la propensione al rischio ne determina una più di ogni altra: la quota del tuo denaro che va in attività che scendono, come le azioni, rispetto alla quota in attività più stabili. Una quota fissata sulla tua propensione al rischio è una quota che tieni durante un anno negativo invece di vendere sul fondo, e stabilirla bene è una delle prime decisioni per investire per principianti.
Un esempio di propensione al rischio è Jordan, 27 anni, che sta per investire €8.000 per la prima volta. Su quella somma un calo del 15% è una perdita di €1.200, un calo del 30% è una perdita di €2.400 e un calo del 50% è una perdita di €4.000. Jordan reggerebbe i primi due cali e venderebbe al terzo, quindi la propensione al rischio di Jordan sta fra un calo di €2.400 e uno di €4.000 su €8.000.
L'esempio è calzante perché misura solo la disponibilità di Jordan a sopportare un calo di valore. Se Jordan possa permettersi un calo di €4.000, con l'affitto da pagare e i risparmi dietro quei €8.000, è un'altra domanda, e a rispondere è la capacità di rischio. Un collega con lo stesso stipendio e gli stessi €8.000 potrebbe fissare il limite a €1.200, ed entrambe le risposte sarebbero oneste.
La propensione al rischio si legge in euro, sulla tua somma. È il calo più grande che reggeresti senza vendere. Una percentuale da sola nasconde quel limite, perché «30%» suona astratto finché non diventa €2.400 del denaro di Jordan.
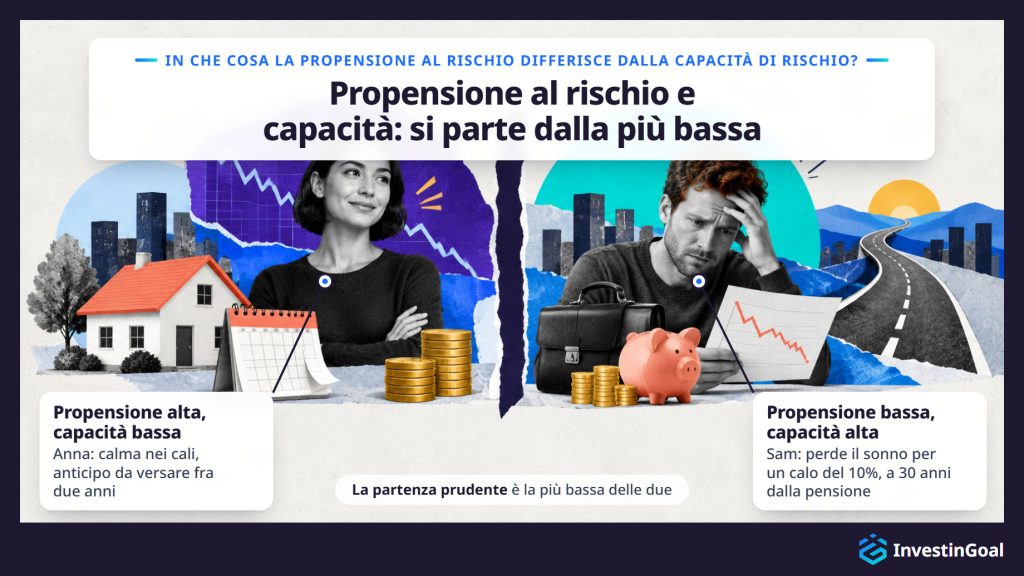
La propensione al rischio è la disponibilità a sopportare un calo di valore, mentre la capacità di rischio è la capacità finanziaria di assorbire una perdita senza danneggiare un obiettivo. Le due possono dare risposte opposte per lo stesso investitore, e il punto di partenza prudente è il più basso dei due.
La capacità di rischio è fatta di fatti sul tuo denaro più che di sensazioni: l'orizzonte temporale prima di avere bisogno dei soldi, la dimensione e la stabilità del reddito, i tuoi risparmi e il fondo di emergenza, i tuoi debiti e quanto dipendi dal denaro investito. Su ognuno di questi fatti un questionario può fare una domanda.
Anna resta calma quando i mercati scendono, ma il denaro di Anna è l'anticipo per una casa da versare fra due anni: propensione al rischio alta, capacità di rischio bassa. Sam perde il sonno per un calo del 10%, ma Sam è a 30 anni dalla pensione, con un lavoro stabile e un fondo di emergenza: propensione al rischio bassa, capacità di rischio alta. Un test sulla sola disponibilità metterebbe l'anticipo di Anna in azioni due anni prima che Anna ne abbia bisogno. Un test sulla sola capacità metterebbe Sam in un mix che Sam venderebbe nel primo mese negativo.
Il più basso dei due è la partenza prudente perché ciascuno fissa un limite che l'altro non può alzare. Il denaro che serve entro pochi anni, e il denaro senza un cuscinetto di emergenza alle spalle, resta fuori dalle attività volatili qualunque cosa dica un questionario. Oltre a queste due, alcuni consulenti aggiungono una terza dimensione, il rischio richiesto, il rendimento che un obiettivo pretende, che conta quando il più basso dei due è troppo prudente per raggiungere l'obiettivo.
Negli investimenti personali, l'appetito per il rischio è il rischio che un investitore cerca per inseguire un obiettivo, mentre la propensione al rischio è la perdita che l'investitore può sopportare senza disagio e senza vendere. L'appetito per il rischio guarda al guadagno che verrà, la propensione al rischio al calo lungo la strada.
L'appetito per il rischio può correre davanti alla propensione al rischio. Un investitore attratto dalle azioni tecnologiche ad alta crescita dopo un anno di forti rendimenti ha un grande appetito per il rischio, e se lo stesso investitore vende nel primo calo del 20%, la propensione al rischio era più piccola dell'appetito.
Nella gestione del rischio d'impresa, l'appetito per il rischio ha un altro significato: una dichiarazione del consiglio di amministrazione di un'azienda sulla quantità di rischio che l'organizzazione accetta nel perseguire la propria strategia. Il senso aziendale appartiene alle organizzazioni e qui è lasciato da parte.
Quali sono i diversi livelli di propensione al rischio?
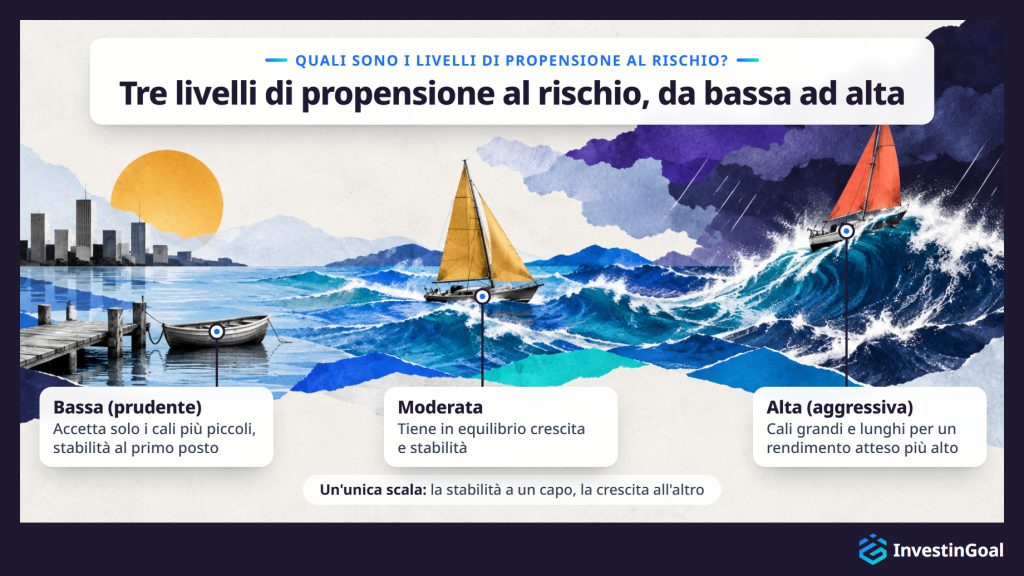
La propensione al rischio ha tre livelli: bassa (prudente), moderata e alta (aggressiva). Una propensione al rischio bassa accetta solo i cali più piccoli e mette al primo posto la stabilità, una moderata tiene in equilibrio crescita e stabilità, e una alta accetta cali grandi e lunghi per un rendimento atteso più alto nel lungo periodo.
Il numero di livelli è una convenzione di chi costruisce il questionario, non uno standard. La maggior parte delle guide usa tre livelli: prudente, moderato e aggressivo. Alcune ne usano cinque, da molto prudente a molto aggressivo, e alcuni robo-advisor, servizi online che costruiscono e gestiscono un portafoglio in automatico a partire dalle risposte di un cliente, sostituiscono i livelli con un punteggio numerico. Ogni versione corre lungo la stessa linea, dalla stabilità comprata con meno crescita a un estremo alla crescita comprata con meno stabilità all'altro. Questo articolo usa tre livelli, e ogni livello ha un mix di esempio nella tabella della sezione su azioni e obbligazioni. Qui sotto trovi i tre livelli sulla scala più diffusa, ordinati in base a quanto calo ciascuno accetta in cambio di crescita.
Una propensione al rischio bassa è il livello della scala che accetta i cali più piccoli, dando priorità alla stabilità e alla conservazione del capitale rispetto alla crescita. I cali causano all'investitore disagio e la voglia di vendere. Questo livello è chiamato anche prudente.
Sulla scala della propensione al rischio, il livello basso sta dove l'investitore accetta il minor calo in cambio di crescita. Un investitore al livello basso sente ogni calo come una minaccia a denaro che dovrebbe essere al sicuro, quindi anche un calo modesto porta la voglia di vendere. L'atteggiamento a questo capo della scala si chiama avversione al rischio. Un investitore avverso al rischio preferisce un esito certo a uno rischioso con un valore atteso uguale o più alto, come €1.000 con certezza rispetto a una probabilità su due di ottenere €0 o €2.200.
Ciò a cui il livello basso rinuncia è la crescita. Rischio basso, però, non vuol dire nessun rischio. L'inflazione erode la liquidità e i prezzi delle obbligazioni scendono quando salgono i tassi di interesse, quindi un investitore prudente scambia i cali profondi con rischi più lenti e più silenziosi. Scambiare crescita con stabilità è l'idea centrale dell'investimento prudente, e lo scambio regge finché la crescita più lenta raggiunge comunque l'obiettivo.
Una propensione al rischio moderata è il livello intermedio della scala, che tiene in equilibrio crescita e stabilità. L'investitore sopporta cali annuali percepibili in cambio di crescita, ma non i più profondi.
Sulla scala della propensione al rischio, il livello moderato sta fra il livello basso e quello alto. Un investitore al livello moderato accetta che un anno possa chiudersi in perdita in cambio di crescita nel tempo, ma venderebbe nei cali più profondi, quelli che richiedono anni per essere recuperati. Crescita e stabilità ricevono ciascuna una quota significativa del denaro.
Un portafoglio moderato ha comunque anni negativi. Scende quando scendono i mercati, solo meno di uno aggressivo, e la riga 60/40 della tabella nella sezione su azioni e obbligazioni mostra quanto è sceso il mix moderato di esempio nel suo anno peggiore.
Una propensione al rischio alta è il livello della scala che accetta cali grandi e lunghi in cambio di un rendimento atteso più alto nel lungo periodo. Questo livello è chiamato anche aggressivo.
Sulla scala della propensione al rischio, il livello alto sta dove l'investitore accetta il calo maggiore in cambio di crescita. Un investitore al livello alto può vedere sparire una grande parte del valore del portafoglio per mesi o anni e restare investito, perché ciò che conta è il rendimento atteso nell'arco di decenni. Una propensione al rischio alta è comune fra gli investitori con orizzonti lunghi, ma non è riservata a loro. Ciò che la rende alta è la disponibilità, non l'età.
Il rischio alto non è una garanzia di rendimenti più alti. Il rendimento più alto è atteso su periodi lunghi, e i cali lungo la strada sono più profondi. Una propensione al rischio alta non è mai un motivo per correre più rischio di quanto la capacità di rischio consenta, perché il punto di partenza è il più basso dei due. Entro il limite fissato dalla capacità di rischio, lo scambio di stabilità con crescita è la base dell'investimento aggressivo.
Quali sono i fattori che influenzano la propensione al rischio?
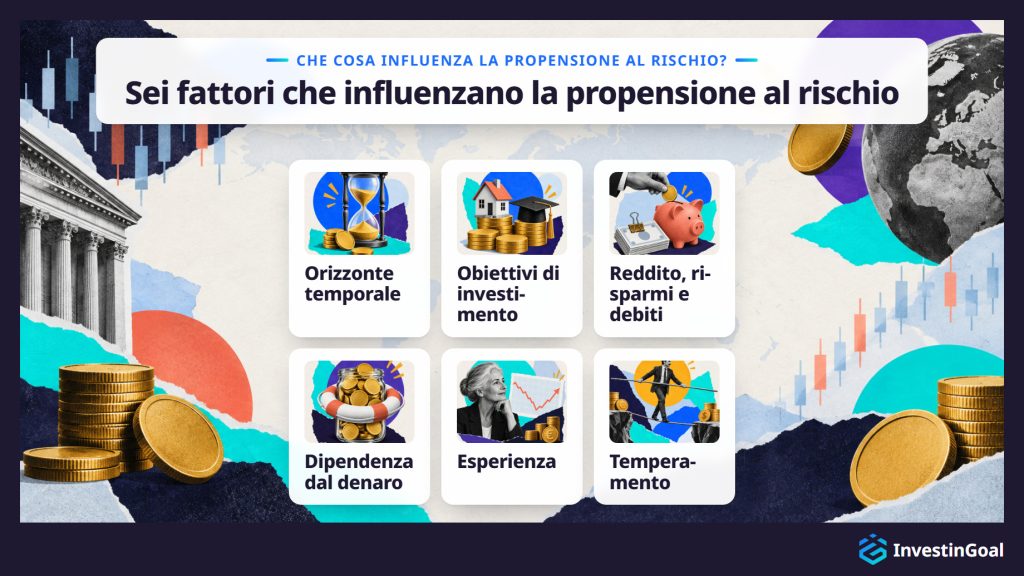
Sei fattori influenzano la propensione al rischio, quattro finanziari e due personali, e sono elencati qui sotto.
- Orizzonte temporale: il numero di anni prima di avere bisogno dei soldi. Un obiettivo a 25 anni lascia il tempo di recuperare da diversi cali, mentre un obiettivo a due anni non ne lascia. Il tempo di recupero è il motivo per cui conta l'orizzonte temporale, e un orizzonte più lungo alza la capacità di rischio più della disponibilità.
- Obiettivi di investimento: gli obiettivi finanziari a cui serve il denaro, come una casa, la formazione di un figlio o la pensione. Un obiettivo con una data fissa e una cifra fissa lascia meno spazio a un calo di un obiettivo che può aspettare o ridursi.
- Reddito, risparmi e debiti: la dimensione e la stabilità del reddito, i risparmi già costruiti e quanto si deve. Risparmi e debiti insieme determinano il patrimonio netto, ciò che si possiede meno ciò che si deve, e un patrimonio netto più alto con un reddito più stabile assorbe più facilmente una perdita.
- Dipendenza dal denaro: quanto dipendi dal denaro investito per le spese di vita o per le emergenze. La guida della FINRA per gli investitori sulla propensione al rischio elenca la dipendenza dai fondi investiti fra i fattori che la determinano. Un fondo di emergenza tenuto a parte in liquidità, e poche esigenze di liquidità, abbassano quella dipendenza.
- Esperienza: la conoscenza di come funzionano i mercati e il tempo passato a osservare i cicli di mercato. Un investitore che ha visto un calo e una ripresa sa come si sente un calo e quanto può durare una ripresa.
- Temperamento: se sei una persona prudente o propensa al rischio per natura. Il temperamento muove la disponibilità più direttamente, e si vede anche nel modo in cui gestisci l'incertezza fuori dagli investimenti.
I primi quattro fattori agiscono soprattutto sulla capacità di rischio, la capacità finanziaria di assorbire una perdita, e gli ultimi due agiscono sulla disponibilità, cioè sulla propensione al rischio. Oltre a questi sei, il fattore nominato più spesso è l'età, perché sposta insieme l'orizzonte temporale e i fattori finanziari.
La propensione al rischio negli investimenti è di solito più alta all'inizio della vita, quando un investitore è giovane, lontano dall'obiettivo, ha pochi obblighi e ha decenni per recuperare da un calo. Ciò che la giovinezza alza è soprattutto la capacità di rischio, il tempo per recuperare, e non il temperamento. Un giovane principiante può essere ansioso e un investitore più anziano calmo.
La risposta abituale poggia sul tempo. A 25 anni, il denaro per la pensione ha circa 40 anni per recuperare da qualunque calo, e un giovane investitore spesso non ha persone a carico né un mutuo. Ognuno di questi fatti alza la capacità di assorbire una perdita, cioè la capacità di rischio, mentre la disponibilità dipende dalla persona.
Prendi un venticinquenne e un sessantenne che hanno entrambi in portafoglio soprattutto azioni quando il mercato scende del 40%. Il venticinquenne ha quattro decenni perché i prezzi si riprendano e anni di nuovi versamenti che comprano a prezzi più bassi. Il sessantenne può aver bisogno dei soldi entro cinque anni, e un calo del 40% può far slittare la pensione.
Un giovane investitore ansioso per i cali parte dalla propria propensione al rischio, non dal livello che l'età suggerisce. Un investitore vende nel primo anno negativo un mix che l'età consente ma i nervi non reggono, e con la vendita perde il vantaggio di tempo della giovinezza.
Come si misura la propensione al rischio?
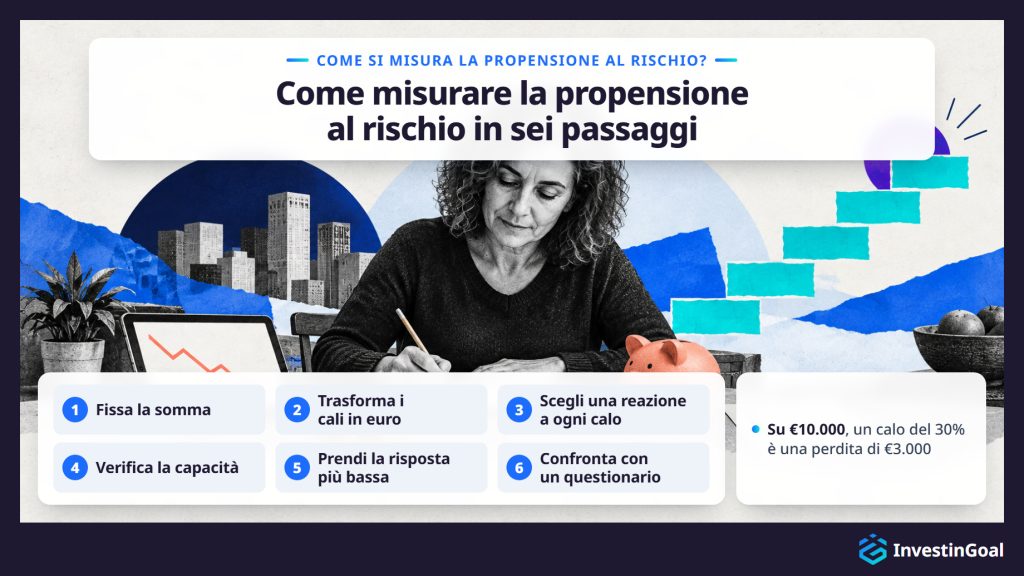
La propensione al rischio si misura con un'autoverifica in sei passaggi, svolta sulla tua somma in euro ed elencata qui sotto nell'ordine che il compito impone.
- Fissa la somma: scrivi la cifra che pensi davvero di investire, non un portafoglio ipotetico. Gli esempi qui sotto usano €10.000. Sostituisci questa cifra con la tua.
- Trasforma i cali in euro: applica alla tua somma i cali che usano i questionari sul rischio (15% in un anno, dal 20 al 30% in un anno, una somma ridotta del 30%) e un grave calo del 50%. Su €10.000, un calo del 15% è una perdita di €1.500, un calo del 30% è una perdita di €3.000 e un calo del 50% è una perdita di €5.000. La cifra in euro è il numero che rivela la tua vera propensione al rischio, perché una percentuale sembra astratta finché non sono i tuoi soldi.
- Scegli una reazione a ogni calo: per ogni perdita in euro, decidi se venderesti, terresti o compreresti ancora. Se hai vissuto un vero calo con il tuo denaro, ciò che hai fatto davvero conta più di ciò che prevedi ora. La perdita più grande che terresti senza vendere è la tua propensione al rischio in euro.
- Verifica la capacità: rispondi a tre domande sul denaro stesso: quando ti serve, se dietro c'è un cuscinetto di emergenza e quanto ne dipendi. Il denaro che serve entro pochi anni, o senza un cuscinetto alle spalle, indica una capacità di rischio bassa qualunque cosa abbia detto il passaggio 3.
- Prendi la risposta più bassa: abbina la perdita più grande che terresti a un livello confrontandola con gli anni peggiori dei tre mix di esempio nella tabella della sezione su azioni e obbligazioni, poi parti dal più basso fra quel livello e la tua capacità di rischio. Una propensione al rischio alta con una capacità di rischio bassa parte dal livello basso, e così una propensione al rischio bassa con una capacità di rischio alta.
- Confronta con un questionario: compila il questionario sulla propensione al rischio del tuo broker o di un robo-advisor e confronta il risultato con il tuo. Un questionario dà una stima costruita sulle sue domande. La stima cambia da un fornitore all'altro, non è una consulenza e, se compilata in un mercato calmo o in crescita, tende a sovrastimare la propensione al rischio, perché un mercato in crescita non può dire se ti senti a tuo agio con il rischio d'investimento o solo con prezzi che salgono. Un consulente finanziario aggiunge domande di approfondimento e individua le incoerenze, come una risposta aggressiva accanto a un orizzonte breve.
Conserva una nota della perdita in euro che hai accettato al passaggio 3. Misurerai un vero calo rispetto a quella cifra più avanti.
La propensione al rischio cambia nel corso della vita, e le sei occasioni che richiedono di rivalutarla sono elencate qui sotto, dagli eventi della vita ai cambiamenti del mercato e del calendario.
- Cambiamenti familiari: matrimonio, divorzio o un figlio cambiano chi dipende dal denaro e quanto deve essere grande il cuscinetto della famiglia.
- Cambiamenti di carriera e di reddito: un nuovo lavoro, un aumento o un lavoro perso cambiano la stabilità del reddito e, con essa, la perdita che la famiglia riesce ad assorbire.
- Un'entrata straordinaria o una grande spesa: un'eredità o un bonus possono alzare la capacità di rischio, e l'acquisto di una casa o una grossa spesa imprevista possono abbassarla.
- L'età e un obiettivo più vicino: ogni decennio accorcia l'orizzonte fino alla pensione. Il graduale spostamento verso un rischio più basso man mano che l'obiettivo si avvicina è la regola principale per investire in base all'età, e ogni tappa dello spostamento è un momento per rifare la stima.
- Un grande movimento di mercato: un crollo o una lunga salita cambiano la percezione del rischio e falsano qualunque stima fatta in quel momento. Rifai la stima quando il mercato si è calmato, mai nel mezzo di un calo.
- Una revisione annuale: una volta all'anno, rifai l'autoverifica sulla somma attuale, anche quando nient'altro è cambiato, perché le cifre in euro crescono con il portafoglio.
Come la propensione al rischio determina il mix dei tipi di investimento?
La propensione al rischio determina il mix dei tipi di investimento stabilendo la quota di denaro in azioni, il tipo che scende di più, rispetto alle più stabili obbligazioni e alla liquidità. Quella quota stabilisce poi il rendimento atteso a lungo termine del portafoglio e la profondità dei suoi cali.
La catena parte dal tuo livello di partenza: il più basso fra propensione al rischio e capacità di rischio, trovato con l'autoverifica. Un livello basso mette una piccola quota di denaro in azioni, un livello alto mette una grande quota in azioni, e il livello moderato sta in mezzo. La quota in azioni guida poi tutto il resto: più denaro c'è in azioni, più alto è il rendimento atteso nell'arco di decenni e più profondi sono i cali lungo la strada.
Tre tipi di investimento, o classi di attività, reggono il mix. Le azioni sono quote di società, con il rendimento atteso più alto e i cali più profondi. Le obbligazioni sono prestiti a governi, come i titoli di stato italiani (BTP), e a imprese, con prezzi più stabili e rendimenti più bassi. La liquidità è la più stabile delle tre e quella che l'inflazione erode. La liquidità sta in un conto di risparmio o in un fondo monetario, un fondo di prestiti a brevissimo termine. Per un primo mix bastano questi tre fra i tanti tipi di investimento, perché insieme coprono già lo scambio fra crescita e stabilità che la propensione al rischio decide.
La tabella qui sotto mette a confronto i tre tipi di investimento su che cosa sono, che cosa offrono e qual è il prezzo da pagare.
| Tipo di investimento | Che cos'è | Che cosa offre | Il prezzo da pagare |
|---|---|---|---|
| Azioni | Quote di società | Rendimento atteso più alto | Cali più profondi |
| Obbligazioni | Prestiti a governi e imprese | Prezzi più stabili | Rendimenti più bassi |
| Liquidità | Conto di risparmio o fondo monetario | La più stabile delle tre | Erosa dall'inflazione |
Una volta fissata la quota in azioni, per avere il mix si sceglie fra costruirlo da soli, comprarlo già pronto e affidarlo a un servizio.
- Un modello di portafoglio a due fondi: copia il mix di esempio del tuo livello con un solo fondo azionario ampio e un fondo obbligazionario, acquistabili presso qualsiasi broker. Un fondo indicizzato contiene tutte le azioni o le obbligazioni di un indice di mercato, e molti fondi indicizzati sono ETF (exchange-traded fund), che si comprano e si vendono in borsa come una singola azione. Due fondi sono il più semplice dei modelli di portafoglio per principianti, e la ripartizione la mantieni tu.
- Un fondo bilanciato o a data target: un fondo bilanciato tiene un mix fisso di azioni e obbligazioni, e un fondo a data target, dove ne esiste uno, tiene un mix che diventa più prudente man mano che la sua data si avvicina. Entrambi i fondi si ribilanciano da soli, così la ripartizione resta sul suo obiettivo senza che tu faccia nulla.
- Un robo-advisor: un servizio di questo tipo ti propone il suo questionario, costruisce il mix dalle tue risposte e lo gestisce per te.
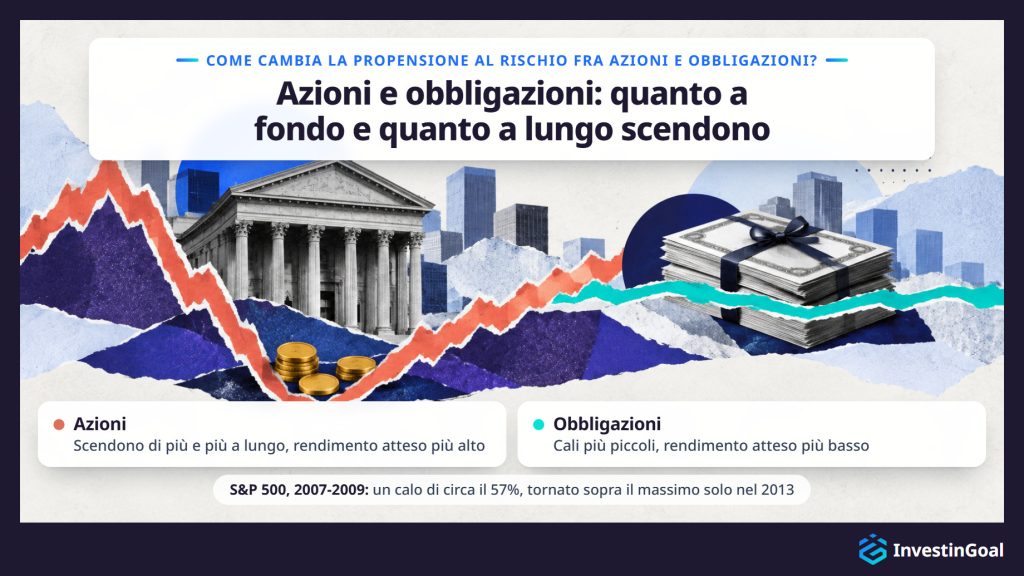
La propensione al rischio che un investimento richiede cambia fra azioni e obbligazioni con la profondità e la durata dei cali che ciascuno porta. Le azioni richiedono più propensione al rischio, perché in cambio di un rendimento atteso più alto nel lungo periodo scendono di più e più a lungo e possono perdere capitale. Le obbligazioni ne richiedono meno, con un rendimento atteso più basso e cali più piccoli.
L'S&P 500 segue 500 grandi società statunitensi e il suo prezzo è sceso di circa il 57% durante la crisi finanziaria globale del 2007-2009, da un massimo di chiusura di 1.565,15 il 9 ottobre 2007 a una chiusura di 676,53 il 9 marzo 2009. L'indice non ha chiuso sopra il suo massimo del 2007 fino al 28 marzo 2013, più di cinque anni dopo il massimo. Su €10.000 in azioni, un calo del 57% è una perdita di circa €5.700. Il rendimento atteso più alto delle azioni non viene con alcuna garanzia.
Le obbligazioni richiedono meno propensione al rischio perché i loro prezzi si muovono meno, e il rendimento atteso è più basso in cambio. Le obbligazioni però non sono prive di rischio, perché i prezzi delle obbligazioni scendono quando salgono i tassi di interesse.
La decisione discende dalla profondità dei cali. Più denaro c'è in azioni, più propensione al rischio il mix richiede, quindi più il livello è basso, più grande è la quota di obbligazioni. Per scegliere una ripartizione serve solo quel criterio, il risultato del confronto fra azioni e obbligazioni su quanto profondamente e quanto a lungo scendono. Quali azioni o obbligazioni comprare è una scelta distinta.
La tabella qui sotto mette a confronto i tre mix di esempio, uno per ogni livello di propensione al rischio, su ripartizione, anno solare peggiore e quell'anno in euro su €10.000.
| Livello | Azioni | Obbligazioni | Anno solare peggiore | Anno peggiore su €10.000 |
|---|---|---|---|---|
| Prudente | 20% | 80% | Circa -10% (1931) | Circa -€1.000 |
| Moderato | 60% | 40% | Circa -27% (1931) | Circa -€2.700 |
| Aggressivo | 80% | 20% | Circa -35% (1931) | Circa -€3.500 |
Mix e anni solari peggiori: allocazioni dei portafogli modello di Vanguard, un grande gestore di fondi statunitense, e la loro storia pubblicata dei rendimenti annuali dal 1926. I tre mix sono illustrazioni, non raccomandazioni, e i rendimenti passati non garantiscono risultati futuri.
Ogni gradino in più nella quota di azioni approfondisce l'anno peggiore: da circa €1.000 a circa €3.500 su €10.000 fra il mix prudente e quello aggressivo, più di tre volte tanto. Il mix da cui partire è quello il cui anno peggiore, in euro sulla tua somma, è una perdita che reggeresti.
Tre pratiche mantengono un portafoglio in linea con la propensione al rischio nel tempo, e sono elencate qui sotto con la deriva che ciascuna previene.
- Asset allocation: la ripartizione fra azioni, obbligazioni e liquidità fissata per il tuo livello, come nei mix di esempio della tabella qui sopra. Una ripartizione scritta previene la deriva di un portafoglio costruito d'impulso, un acquisto alla volta. Tenere la ripartizione come obiettivo scritto è la parte principale di che cosa comporta l'asset allocation. Il nuovo denaro entra con la stessa ripartizione, e la ripartizione cambia quando cambia la stima della propensione al rischio o della capacità di rischio, non quando si muove il mercato.
- Diversificazione: ogni tipo di investimento distribuito su molti titoli attraverso fondi indicizzati ampi. La diversificazione previene la deriva di un portafoglio il cui rischio finisce per poggiare su poche società. Un fondo ampio realizza in un solo acquisto la definizione di diversificazione dei manuali, anche se la diversificazione non garantisce un profitto né protegge dalle perdite.
- Ribilanciamento: riportare la ripartizione al suo obiettivo dopo che i mercati l'hanno spostata. Si parte da 60/40 con €6.000 in azioni e €4.000 in obbligazioni. Dopo un anno in cui le azioni salgono del 30% e le obbligazioni restano ferme, il portafoglio contiene €7.800 in azioni e €4.000 in obbligazioni, circa 66/34, un mix più rischioso di quello scelto. Vendere una parte di ciò che è salito e comprare ciò che è sceso ripristina il livello, una volta all'anno o ogni volta che un tipo si sposta oltre una fascia stabilita, come cinque punti percentuali.
La tabella qui sotto mette a confronto le tre pratiche su che cosa è ciascuna, la deriva che previene e come si applica.
| Pratica | Che cos'è | Deriva che previene | Come si applica |
|---|---|---|---|
| Asset allocation | Ripartizione fra azioni, obbligazioni e liquidità fissata per il tuo livello | Un portafoglio costruito d'impulso | Obiettivo scritto; nuovo denaro con la stessa ripartizione |
| Diversificazione | Ogni tipo distribuito su molti titoli | Rischio che poggia su poche società | Fondi indicizzati ampi |
| Ribilanciamento | Riportare la ripartizione al suo obiettivo | Un mix più rischioso dopo i movimenti dei mercati | Una volta all'anno o oltre una fascia stabilita |
La SEC (Securities and Exchange Commission) è l'autorità federale di vigilanza sui mercati mobiliari statunitensi. Tratta le tre pratiche come un'unica routine nella sua guida per gli investitori Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, pubblicata su investor.gov. Tutte e tre le pratiche rientrano anche in un unico fondo bilanciato o, dove ne esiste uno, in un fondo a data target, che si ribilancia da solo man mano che i mercati si muovono.
La propensione al rischio si applica nei conti pensionistici attraverso le regole proprie di ciascun conto. In un piano pensionistico che un datore di lavoro offre ai suoi dipendenti, dove tali piani esistono, spesso scegli fra i fondi o le linee di investimento del piano, e un investimento predefinito di solito accoglie il denaro di chi non sceglie. In un conto pensionistico che apri tu stesso presso un broker o un altro fornitore, scegli il mix, o una delle linee di investimento che il fornitore offre. Poiché il denaro in entrambi i conti è pensato per restare lì fino alla pensione, spesso con un costo o una tassa per i prelievi anticipati, la capacità di rischio di quel denaro è più alta.
Il piano di un datore di lavoro restringe la scelta ai fondi o alle linee che il piano offre. L'investimento predefinito, dove il piano ne ha uno, è il fondo in cui vanno i tuoi versamenti se non scegli nulla. Negli Stati Uniti, Vanguard, un grande gestore di fondi, ha rilevato nel suo rapporto How America Saves 2024 che il 98% dei piani che amministra e che iscrivono automaticamente i dipendenti usava un fondo a data target come investimento predefinito, e un fondo a data target impostato sul tuo anno previsto di pensionamento contiene già un mix che diventa più prudente nel tempo. Dove il datore di lavoro aggiunge denaro ai tuoi versamenti, quel denaro di solito va nello stesso mix che scegli tu.
Un conto pensionistico che apri tu stesso lascia a te una parte maggiore della scelta. A seconda di ciò che il fornitore consente, puoi comprare i due fondi del mix di esempio del tuo livello, un singolo fondo bilanciato o, dove ne esiste uno, un fondo a data target, scegliere la linea di investimento più vicina al tuo livello, oppure affidare il conto a un robo-advisor.
La lunga attesa prima che il denaro possa essere speso è ciò che alza la capacità di rischio. Per un investitore a decenni dalla pensione, il denaro che non può spendere facilmente fino ad allora ha l'orizzonte lungo che gli permette di recuperare dai cali. Uno stesso investitore può quindi tenere livelli diversi per somme diverse: un mix aggressivo in un conto pensionistico che resta intatto per 30 anni, e il denaro per l'anticipo di una casa fra tre anni tenuto del tutto fuori dalle attività volatili. Stabilire il livello somma per somma è il modo in cui la propensione al rischio entra nella questione più ampia di come investire per la pensione.
Che cosa succede se un portafoglio non corrisponde alla propensione al rischio di un investitore?
Se un portafoglio non corrisponde alla propensione al rischio di un investitore, l'investitore paga la differenza in entrambe le direzioni. Troppo rischio porta a vendere dopo un calo, cosa che rende definitiva la perdita ed è la conseguenza più costosa. Troppo poco rischio significa crescita più lenta, un obiettivo raggiunto più tardi o mancato e la liquidità che perde terreno contro l'inflazione.
Il troppo rischio si vede nel primo calo profondo. Un investitore il cui mix scende più di quanto riesca a sopportare vende, e vendere dopo un calo trasforma una perdita sulla carta in una perdita permanente, spesso prima della ripresa che l'investitore non possiede più. Lo studio Mind the Gap di Morningstar, una società statunitense che analizza e valuta i fondi di investimento, ha rilevato che il dollaro medio investito nei fondi statunitensi ha reso circa 1,1 punti percentuali all'anno in meno dei fondi stessi nei dieci anni fino al 2023, perché gli investitori compravano e vendevano nei momenti sbagliati.
Il costo del troppo poco rischio è più difficile da vedere. Un mix più prudente del livello dell'investitore cresce più lentamente, quindi l'investitore raggiunge un obiettivo più tardi o lo manca, e il denaro tenuto in liquidità perde ogni anno potere d'acquisto a causa dell'inflazione.
Un mix che riesci a tenere durante un anno negativo evita entrambi i costi, perché è abbastanza prudente da non essere venduto e abbastanza orientato alla crescita da raggiungere l'obiettivo.
Perché la propensione al rischio viene chiesta quando si apre un conto su una piattaforma di investimento?
La propensione al rischio viene chiesta quando si apre un conto su una piattaforma di investimento perché le norme UE richiedono che l'intermediario la conosca prima di raccomandare un investimento o gestire il tuo denaro. La MiFID II, la legge dell'UE sui servizi di investimento che la Commissione Nazionale per le Società e la Borsa (CONSOB) fa rispettare in Italia, elenca la propensione al rischio fra gli obiettivi di investimento che un intermediario deve raccogliere per valutare l'adeguatezza prima di raccomandare un investimento o gestire un portafoglio, ed è in vigore dal 3 gennaio 2018. Un intermediario che si limita a eseguire i tuoi ordini deve invece verificare, prima di venderti un prodotto complesso come un'opzione, che tu abbia le conoscenze e l'esperienza per capirlo.
La domanda arriva di solito in una di due forme. Alcuni moduli di apertura del conto chiedono di scegliere un profilo, da prudente ad aggressivo. Altri chiedono un obiettivo di investimento, come reddito, crescita o speculazione. La stessa domanda compare spesso quando aderisci al piano pensionistico di un datore di lavoro o apri tu stesso un conto pensionistico.
Ciò che fa la tua risposta dipende dalla piattaforma. Presso un robo-advisor, le risposte stabiliscono l'allocazione che il servizio gestirà. Una risposta prudente produce un portafoglio carico di obbligazioni, e una risposta aggressiva uno carico di azioni. Presso un broker «fai da te», scegli tu i tuoi investimenti, e la risposta diventa il profilo dietro qualunque raccomandazione il broker faccia. La risposta può incidere anche sulle autorizzazioni a operare, come l'approvazione a negoziare opzioni, contratti che danno il diritto di comprare o vendere un'attività a un prezzo fissato entro una data fissata. Sovrastimare la propensione al rischio per sembrare un investitore esperto ti espone a prodotti e perdite che non hai scelto consapevolmente. Un robo-advisor agisce sulla tua risposta ogni giorno, mentre un broker fai da te la tiene agli atti e lascia le scelte a te, e il contrasto è il primo banco di prova nella domanda su quale piattaforma di investimento è la migliore per un principiante.
Come cambia la valutazione della propensione al rischio per un nuovo investitore?
La valutazione della propensione al rischio cambia per un nuovo investitore perché un nuovo investitore non può ancora usare il passaggio dell'autoverifica basato sul comportamento passato. Senza alcun calo di mercato a cui guardare indietro, un nuovo investitore stima il livello con l'autoverifica in euro sulla somma che pensa davvero di investire. La stima parte dal più basso fra propensione al rischio e capacità di rischio, e dal livello inferiore quando l'investitore ha dei dubbi.
Il metodo del comportamento passato si affida alla memoria: come hai reagito l'ultima volta che i mercati sono scesi. Un nuovo investitore non ha quel ricordo, quindi le reazioni nell'autoverifica sono scelte fatte in anticipo, sulle perdite in euro della somma che pensa davvero di investire, e per ora nulla le conferma.
Partire un livello più in basso quando si hanno dubbi costa poco. Un mix un livello troppo prudente cresce un po' più lentamente per un anno, mentre l'investitore può vendere un mix un livello troppo aggressivo nel suo primo calo. Un questionario compilato in un mercato calmo tende a sovrastimare la propensione al rischio, e un nuovo investitore non ha un calo passato con cui correggerlo, un motivo in più per partire bassi.
Il paper trading vuol dire investire con denaro virtuale su un conto demo. Mostra come si muove un portafoglio ma non come ci si sente a perdere il proprio denaro. Quella sensazione è ciò che la propensione al rischio misura, e solo il denaro vero la produce.
Il primo anno con denaro vero è la misura che conferma o corregge la stima, e il suo primo vero calo è la prova. Una stima prudente può anche lasciare un obiettivo fuori portata, e anche un mix ben calibrato lascia rischi che la corrispondenza non copre.
La propensione al rischio viene messa alla prova da un primo calo di mercato quando il calo in euro incontra la cifra che l'investitore ha accettato nell'autoverifica. Restare investiti durante un calo che resta entro quella cifra conferma la stima. Un calo che si rivela insopportabile entro quella cifra mostra che l'investitore ha sovrastimato la propensione al rischio.
Perdere denaro in una fase di ribasso del mercato è normale a ogni livello di propensione al rischio. Anche il mix prudente di esempio ha avuto anni in perdita, e un primo calo è il momento in cui un nuovo investitore scopre come ci si sente a subire una perdita in euro.
Una perdita diventa definitiva solo quando l'investitore vende l'investimento. Fino ad allora è una perdita sulla carta, e solo restando investiti la si recupera. All'S&P 500 sono serviti anni dopo il suo calo del 2007-2009 per riprendere il suo massimo, come mostra la sezione su azioni e obbligazioni, e chi non ha venduto in quegli anni è stato chi ha goduto della ripresa.
Restare investiti è più facile con il piano già in atto. I versamenti regolari continuano a entrare con la stessa ripartizione, quindi il nuovo denaro compra a prezzi più bassi, e il ribilanciamento compra il tipo che è sceso, l'opposto di una vendita dettata dal panico.
Un calo che si rivela insopportabile entro la cifra che hai accettato mostra che hai sovrastimato la tua propensione al rischio. La risposta è abbassare il livello per il nuovo denaro quando il mercato si è calmato, non vendere sul fondo, cosa che renderebbe definitiva la perdita che l'autoverifica doveva prevenire.
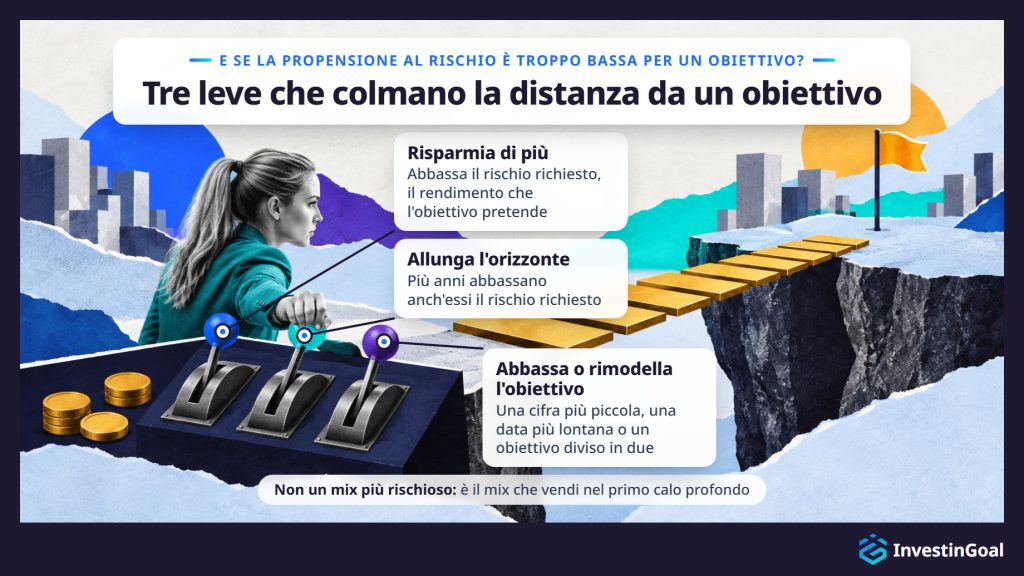
Quando la propensione al rischio è troppo bassa per raggiungere un obiettivo di investimento, l'investitore colma la distanza risparmiando di più, allungando l'orizzonte, oppure abbassando o rimodellando l'obiettivo, e non con un mix più rischioso che venderebbe nel primo calo. La distanza si apre quando l'obiettivo richiede un rendimento più alto di quello che ci si può aspettare dal mix del livello dell'investitore. Quel rendimento richiesto si chiama rischio richiesto.
Raggiungere €100.000 in 15 anni con €300 al mese significa €54.000 di versamenti, e il resto deve venire dai rendimenti: circa il 7,6% all'anno. Quando non ci si può aspettare quel rendimento dal mix del tuo livello, l'obiettivo è fuori portata così com'è.
Un mix più rischioso sembra la soluzione ovvia ed è quella sbagliata. Un mix al di sopra del tuo livello è il mix che venderesti nel primo calo profondo, e la vendita rende definitiva una perdita che allontana l'obiettivo più di prima.
Tre leve colmano invece la distanza. Risparmiare di più abbassa il rischio richiesto. €350 al mese raggiungono gli stessi €100.000 in 15 anni con circa il 5,8% all'anno. Allungare l'orizzonte fa lo stesso. €300 al mese in 20 anni raggiungono €100.000 con circa il 3,2% all'anno. Abbassare o rimodellare l'obiettivo lavora dall'altro lato. €300 al mese per 15 anni raggiungono €80.000 con circa il 5% all'anno.
La tabella qui sotto mette a confronto il piano di partenza e le tre leve su risparmio mensile, anni, obiettivo e rendimento richiesto all'anno.
| Piano | Risparmio mensile | Anni | Obiettivo | Rendimento richiesto all'anno |
|---|---|---|---|---|
| Piano di partenza | €300 | 15 | €100.000 | Circa 7,6% |
| Risparmiare di più | €350 | 15 | €100.000 | Circa 5,8% |
| Allungare l'orizzonte | €300 | 20 | €100.000 | Circa 3,2% |
| Abbassare o rimodellare l'obiettivo | €300 | 15 | €80.000 | Circa 5% |
Abbassare o rimodellare l'obiettivo significa una cifra più piccola, una data più lontana o un obiettivo diviso in due, ciascuno dei quali porta il rischio richiesto alla portata del tuo livello. Rivedere l'obiettivo stesso fa parte del sapere come fissare gli obiettivi di investimento, e il piano di investimento è il luogo in cui l'investitore mette insieme obiettivi, orizzonte e propensione al rischio e li verifica l'uno contro l'altro.
Una propensione al rischio bassa comporta comunque rischi di investimento perché il mix a cui porta scambia i cali profondi con tre altri rischi: l'inflazione, che erode il potere d'acquisto della liquidità; il rischio di tasso di interesse, che abbassa i prezzi delle obbligazioni quando i tassi salgono; e il mancato raggiungimento dell'obiettivo.
L'inflazione agisce sulla liquidità lentamente e senza un calo visibile. Con un'inflazione del 3% all'anno, €10.000 tenuti in liquidità che non rende nulla comprano dopo dieci anni ciò che oggi comprano circa €7.440, perché 1 ÷ 1,03¹⁰ è circa 0,74: circa un quarto del potere d'acquisto è sparito, anche se il saldo non è mai sceso.
Il rischio di tasso di interesse agisce sulle obbligazioni. Quando i tassi di interesse salgono, le nuove obbligazioni pagano di più, quindi il prezzo di quelle esistenti scende finché il loro rendimento non si allinea. Nel 2022, mentre i tassi salivano rapidamente, l'indice Bloomberg US Aggregate del mercato obbligazionario statunitense nel suo complesso ha perso circa il 13%, l'anno solare peggiore nella storia dell'indice.
Il mancato raggiungimento dell'obiettivo è il terzo rischio. Un mix che scende poco può anche crescere troppo poco, così l'obiettivo viene mancato della cifra che il mix prudente non è riuscito a guadagnare. Inflazione, tassi di interesse e mancato raggiungimento dell'obiettivo fanno parte dei più ampi rischi degli investimenti a cui nessun mix sfugge.
Far corrispondere la propensione al rischio non basta a gestire il rischio di investimento perché il mix calibrato stabilisce soltanto di quanto può scendere il portafoglio nel suo insieme. Il mix calibrato non protegge dal crollo di un singolo titolo in portafoglio, né da un bisogno di liquidità che costringe a vendere sul fondo di un calo.
La prima lacuna è la concentrazione. Il denaro in una sola azione o in poche può perdere tutto il suo valore qualunque sia il livello dell'investitore. Lehman Brothers era una delle più grandi banche d'investimento statunitensi quando ha dichiarato bancarotta nel settembre 2008, e le sue azioni sono diventate quasi prive di valore. L'investitore tiene quindi la quota azionaria attraverso fondi ampi, la diversificazione fra le pratiche che mantengono un portafoglio in linea con la propensione al rischio, così che nessuna società possa affondarlo.
La seconda lacuna è la vendita forzata. La perdita del lavoro o una grossa spesa imprevista durante un calo possono costringere a vendere sul fondo, proprio la perdita che la propensione al rischio serve a evitare. Un fondo di emergenza paga l'emergenza al suo posto, così il portafoglio non deve essere venduto. La regola abituale è da tre a sei mesi di spese, tenuti in liquidità fuori dal mix. I fondi ampi e un fondo di emergenza proteggono l'investitore dove la corrispondenza non arriva, ed entrambi rientrano nella questione più ampia di come gestire il rischio di investimento.








