
ETF per principianti: la guida completa
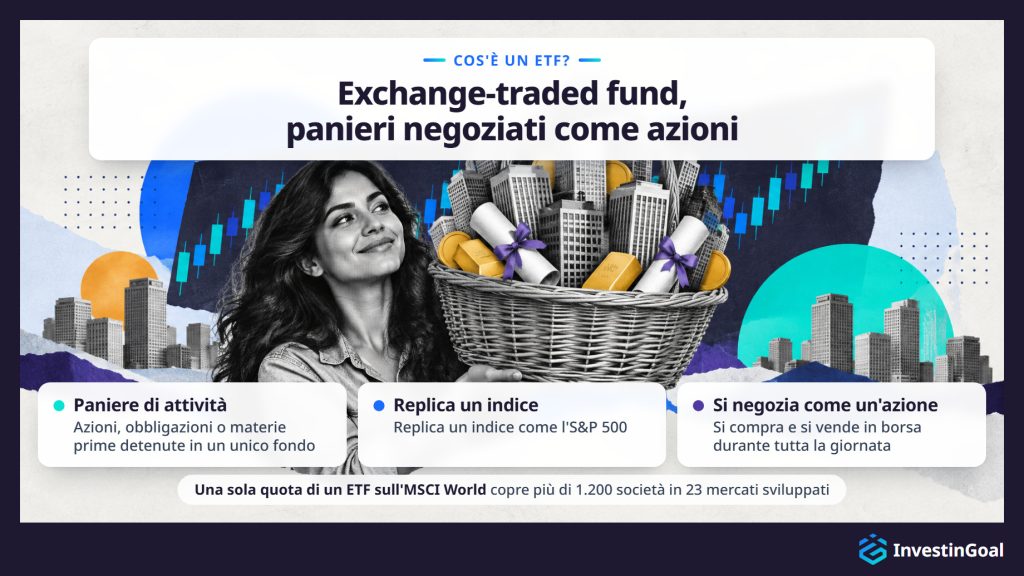
Un ETF (exchange-traded fund) è un fondo di investimento che detiene un paniere di attività e si negozia in borsa come una singola azione. Con un solo acquisto di un ETF un principiante ottiene una fetta di centinaia o migliaia di titoli, e la maggior parte degli ETF segue un indice come l'S&P 500, l'MSCI World o il FTSE 100. A differenza di un fondo comune, un ETF si negozia durante tutta la giornata ai prezzi di mercato, di solito costa meno e non richiede alcun minimo oltre al prezzo di una quota.
Gli ETF sono di cinque tipi principali: azionari, obbligazionari, sulle materie prime, settoriali e tematici, ed ESG. La maggior parte dei principianti parte da un ETF azionario sul mercato globale, e nell'UE e nel Regno Unito sceglie anche tra ETF ad accumulazione, che reinvestono i dividendi, ed ETF a distribuzione, che li pagano in contanti.
Un ETF sul mercato globale è anche la scelta più economica. Gli ETF su indici di mercato ampi costano tra lo 0,03% e lo 0,20% l'anno, più le commissioni del broker e lo spread denaro-lettera, mentre i fondi a gestione attiva spesso costano dallo 0,50% all'1,50%. Nel 2025, il 79% dei fondi statunitensi a gestione attiva sulle grandi società ha fatto peggio dell'S&P 500. I costi bassi non eliminano il rischio, perché l'S&P 500 è sceso del 57% nella crisi finanziaria del 2007–2009 e del 34% nel crollo del COVID-19 del 2020, quindi gli ETF sono adatti a soldi che possono restare investiti per molti anni.
Investire per molti anni parte da quattro passi che sono uguali ovunque: aprire un conto presso un broker regolamentato, versare denaro, scegliere un ETF e inserire un ordine di acquisto. Il conto cambia da paese a paese. I principianti in Italia usano piattaforme come Trade Republic, Scalable Capital o Degiro, piani di accumulo (PAC) in ETF come quelli di Trade Republic o Fineco e conti con vantaggi fiscali come il PIR (piano individuale di risparmio). Gli investitori al dettaglio in Italia non possono comprare ETF quotati negli Stati Uniti, ma le versioni UCITS che replicano gli stessi indici si negoziano nelle borse europee.
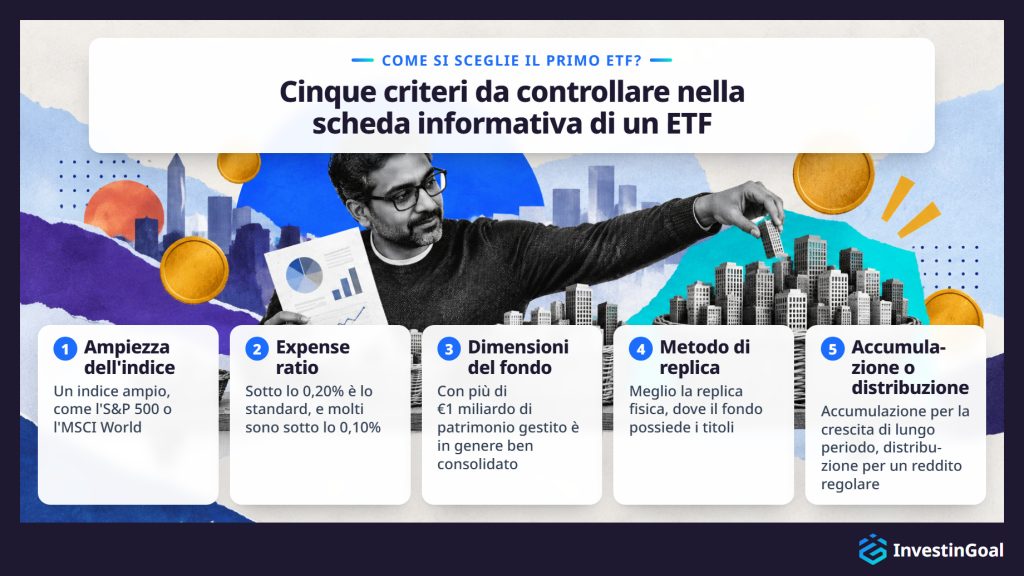
Tra questi fondi, un principiante sceglie il primo ETF con cinque criteri: l'indice, l'expense ratio, le dimensioni del fondo, il metodo di replica e la scelta tra accumulazione e distribuzione. La piattaforma viene per ultima, e un principiante la valuta con quattro fattori: la gamma di ETF, il costo totale, la regolamentazione e il tipo di conto che offre.
Cosa ti porta oggi in questa guida?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
Cos'è un ETF?
Un ETF (exchange-traded fund) è un fondo di investimento che detiene un paniere di attività, come azioni, obbligazioni o materie prime, e si negozia in borsa come una singola azione. Un solo acquisto di un ETF dà all'investitore esposizione a decine o migliaia di titoli in un'unica operazione, invece di comprare le azioni delle società una per una.
Un emittente di ETF crea un fondo che detiene un insieme di attività scelte per replicare l'andamento di un indice, un elenco di titoli che misura un mercato, come l'S&P 500 o l'MSCI World. L'S&P 500 segue le 500 maggiori società quotate negli Stati Uniti per capitalizzazione di mercato. Tra gli emittenti più grandi ci sono iShares, il marchio di ETF di BlackRock (il maggior gestore di patrimoni al mondo), Vanguard (il secondo) e Amundi (il maggiore in Europa). Gli investitori comprano e vendono poi le quote del fondo in borsa, proprio come comprerebbero le azioni di una qualsiasi società quotata. Il prezzo di ogni quota di ETF cambia durante la giornata di negoziazione con la domanda e l'offerta, ma riflette da vicino il valore delle attività che il fondo detiene.
Questa struttura dà ai principianti la diversificazione, cioè la distribuzione del denaro su molti titoli, con un solo acquisto. Invece di studiare e comprare decine di singole azioni per costruire un portafoglio equilibrato, un investitore può comprare un solo ETF sul mercato globale e possedere subito una fetta proporzionale di ogni società di quell'indice. Una singola quota di un ETF sul FTSE 100, per esempio, dà esposizione alle 100 maggiori società quotate alla Borsa di Londra. Una singola quota di un ETF sull'MSCI World copre più di 1.200 società in 23 mercati sviluppati.
Gli ETF appartengono alla categoria più ampia dei fondi di investimento collettivi. A differenza degli altri fondi, si negoziano in borsa, e gli investitori possono comprarli o venderli in qualsiasi momento in cui il mercato è aperto, al prezzo che il mercato offre in quel momento. Un principiante che vuole investire in ETF li compra tramite un broker, nello stesso modo delle azioni.
Come fa un ETF a replicare un indice?
Un ETF replica un indice detenendo gli stessi titoli nelle stesse proporzioni dell'indice che segue, così i rendimenti del fondo rispecchiano da vicino l'andamento dell'indice nel tempo.
Continua a leggere
Questo processo si chiama replica dell'indice e ha due forme principali. La replica fisica significa che l'ETF compra e detiene tutti i titoli dell'indice, o un campione rappresentativo. Un ETF sull'S&P 500 a replica fisica, per esempio, detiene le azioni di tutte le 500 società dell'S&P 500, ponderate in modo da corrispondere all'indice. Quando il fornitore dell'indice cambia la composizione dell'indice, l'ETF adegua le sue posizioni.
La replica sintetica funziona in modo diverso, perché invece di comprare i titoli l'ETF firma un contratto di swap con una controparte, di solito una banca, che si impegna a pagare il rendimento dell'indice. Gli emittenti usano la replica sintetica meno spesso per i fondi sul mercato globale e più spesso per mercati o materie prime difficili da raggiungere.
In entrambi i casi, il fondo calcola il proprio valore patrimoniale netto (NAV), cioè il valore totale delle attività che detiene, alla fine di ogni giornata di negoziazione. Il prezzo di mercato dell'ETF in borsa può differire leggermente dal NAV durante la giornata, ma l'arbitraggio tiene piccola la differenza. La differenza tra il rendimento dell'ETF e quello dell'indice si chiama tracking difference, e per gli ETF ben gestiti sul mercato globale che replicano indici importanti come l'S&P 500, il FTSE 100 o l'MSCI World è di solito una frazione di punto percentuale all'anno.
Ogni ETF indica il proprio metodo di replica nella scheda informativa (factsheet), il riepilogo che l'emittente pubblica per ogni fondo, accanto all'indice che il fondo segue e al suo costo annuo. Queste informazioni coprono la parte di come funzionano gli ETF che un principiante deve conoscere prima di comprare un primo fondo.
Che differenza c'è tra un ETF e un fondo comune?
Un ETF si distingue da un fondo comune soprattutto per il modo in cui gli investitori lo comprano e lo vendono. Gli ETF si negoziano in borsa durante tutta la giornata a prezzi di mercato che cambiano, mentre gli investitori possono comprare e vendere le quote di un fondo comune una sola volta al giorno, al valore patrimoniale netto di chiusura del fondo. Gli ETF tendono anche ad avere expense ratio più bassi e nessun investimento minimo oltre al prezzo di una singola quota.
Continua a leggere
La negoziazione durante la giornata è la differenza più visibile, perché un ordine su un ETF viene eseguito in pochi secondi al prezzo di mercato del momento. Quando un investitore compra un fondo comune, il fondo esegue l'ordine dopo la chiusura del mercato, al NAV di fine giornata. Per chi investe a lungo termine questa differenza spesso non conta in pratica, ma dà agli ETF più flessibilità per chi vuole controllare il prezzo esatto che paga.
Il costo è la seconda differenza, perché gli ETF su indici di mercato ampi spesso hanno expense ratio tra lo 0,03% e lo 0,20% l'anno. Secondo lo US Fund Fee Study 2026 di Morningstar, l'expense ratio medio ponderato per il patrimonio dei fondi azionari statunitensi a gestione attiva era dello 0,58% nel 2025, contro lo 0,09% dei fondi indicizzati sul mercato globale, e molti fondi attivi chiedono ancora tra lo 0,50% e l'1,50%. Anche tra i fondi comuni che replicano un indice, gli ETF tendono ad avere un lieve vantaggio nei costi per via della loro struttura.
L'accessibilità è la terza differenza, perché molti fondi comuni richiedono un primo investimento minimo, a volte da €1.000 a €3.000 o più. Gli ETF non hanno un minimo del genere. Il costo d'ingresso è il prezzo di una singola quota, che per gli ETF sul mercato globale va da circa €10 a diverse centinaia di euro.
L'efficienza fiscale è la quarta differenza negli Stati Uniti, perché il modo in cui gli ETF gestiscono i rimborsi di solito produce meno distribuzioni di plusvalenze tassabili rispetto ai fondi comuni. Il vantaggio conta meno in Italia, dove valgono regole fiscali diverse.
Entrambi i prodotti possono replicare lo stesso indice, detenere gli stessi titoli e dare rendimenti simili. Per un principiante, la scelta tra un ETF e un fondo comune dipende dalla flessibilità di negoziazione, dal costo e dal conto che li ospita. La tabella qui sotto confronta i due su negoziazione, expense ratio tipico, investimento minimo, efficienza fiscale negli Stati Uniti e controllo del prezzo.
| Aspetto | ETF | Fondo comune |
|---|---|---|
| Negoziazione | Durante la giornata in borsa, a prezzi di mercato in tempo reale | Una volta al giorno, al NAV di fine giornata |
| Expense ratio tipico | 0,03%–0,20% (indice di mercato ampio) | 0,50%–1,50% (gestione attiva) |
| Investimento minimo | Prezzo di una quota (da circa €10 a diverse centinaia di euro), o meno con le quote frazionate | Spesso €1.000–€3.000 |
| Efficienza fiscale (Stati Uniti) | In genere più alta (meno distribuzioni di plusvalenze) | In genere più bassa (i rimborsi possono generare eventi tassabili) |
| Controllo del prezzo | Scegli il prezzo esatto con un ordine a mercato o limite | Ricevi il NAV calcolato dopo la chiusura del mercato |
Quali sono i principali tipi di ETF in cui possono investire i principianti?
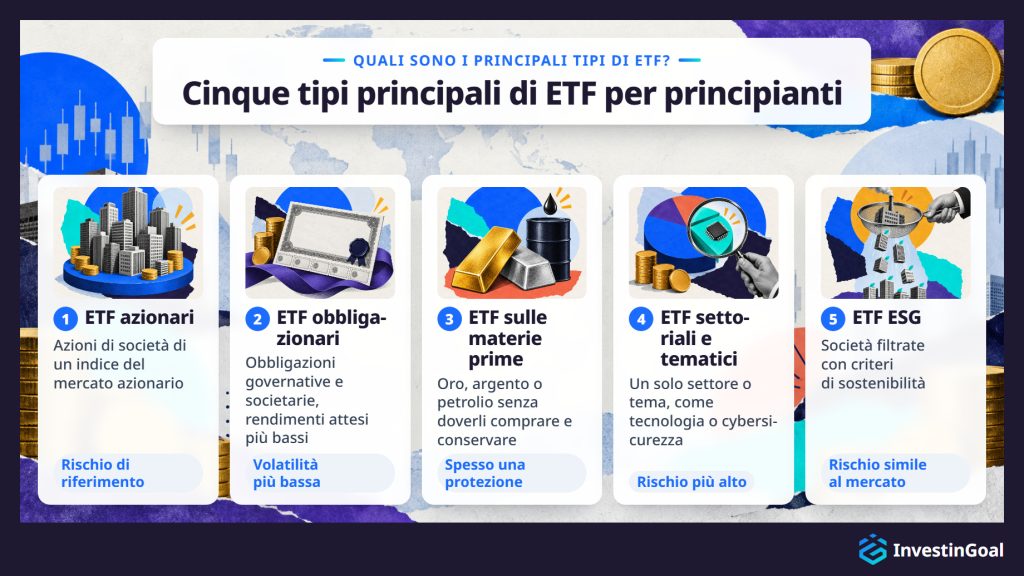
I principali tipi di ETF in cui possono investire i principianti sono gli ETF azionari, gli ETF obbligazionari, gli ETF sulle materie prime, gli ETF settoriali e tematici e gli ETF ESG, ognuno dei quali dà esposizione a una diversa classe di attività o a un diverso tema di investimento tramite un unico fondo.
Gli ETF azionari sono la categoria più diffusa. Seguono indici del mercato azionario e danno all'investitore la proprietà di un ampio paniere di azioni di società. Un ETF azionario sul FTSE 100 detiene le 100 maggiori società quotate nel Regno Unito. Un ETF azionario sull'S&P 500 detiene le 500 maggiori società quotate negli Stati Uniti. Un ETF azionario sull'MSCI World detiene più di 1.200 società in 23 paesi sviluppati. Per la maggior parte dei nuovi investitori, un solo ETF azionario sul mercato globale è il punto di partenza del portafoglio.
Gli ETF obbligazionari detengono portafogli di titoli a reddito fisso, come obbligazioni governative o societarie. Offrono rendimenti attesi più bassi degli ETF azionari ma anche una volatilità più bassa, e per questo sono utili per la diversificazione o per gli investitori con orizzonti temporali più brevi. Un ETF che replica il Bloomberg Global Aggregate Bond Index, per esempio, detiene obbligazioni governative e societarie investment grade di mercati sviluppati ed emergenti.
Gli ETF sulle materie prime danno esposizione a materie prime fisiche come oro, argento o petrolio senza che l'investitore debba comprarle e conservarle. Un ETF sull'oro, per esempio, replica il prezzo dell'oro in lingotti. Gli investitori usano spesso gli ETF sulle materie prime come protezione contro l'inflazione o l'incertezza del mercato.
Gli ETF settoriali e tematici si concentrano su un settore specifico (come tecnologia, sanità o energia pulita) o su un tema di investimento specifico (come l'intelligenza artificiale o la cybersicurezza). Sono più concentrati degli ETF sul mercato globale, quindi comportano un rischio più alto legato al settore insieme a un potenziale rendimento più alto all'interno di quel settore.
Gli ETF ESG applicano ai loro titoli criteri di selezione ambientali, sociali e di governance, ed escludono le società che non rispettano specifiche soglie di sostenibilità o di etica. Un ETF ESG sul FTSE 100, per esempio, deterrebbe una parte filtrata dell'indice standard in base ai punteggi ESG.
Ogni tipo ha un ruolo diverso in un portafoglio, e un principiante non deve detenerli tutti. La maggior parte dei nuovi investitori parte da un ETF azionario sul mercato globale e aggiunge più avanti altri tipi di ETF. La tabella qui sotto riassume cosa detiene ogni tipo, un indice di esempio e il suo rischio rispetto al mercato globale.
| Tipo di ETF | Cosa detiene | Indice di esempio | Rischio rispetto al mercato globale |
|---|---|---|---|
| ETF azionario | Azioni di società di un indice del mercato azionario | S&P 500, MSCI World, FTSE 100 | Base di riferimento (è il mercato globale) |
| ETF obbligazionario | Obbligazioni governative e/o societarie | Bloomberg Global Aggregate Bond | Volatilità più bassa, rendimento atteso più basso |
| ETF sulle materie prime | Materie prime fisiche (oro, argento, petrolio) | Prezzo dell'oro in lingotti | Profilo di rischio diverso, spesso usato come protezione |
| ETF settoriale / tematico | Società di un solo settore o tema | MSCI World Information Technology | Più alto (concentrato in un solo settore) |
| ETF ESG | Società filtrate con criteri di sostenibilità | FTSE 100 ESG Select | Simile al mercato globale, leggermente più ristretto |
Che differenza c'è tra ETF ad accumulazione e ETF a distribuzione?
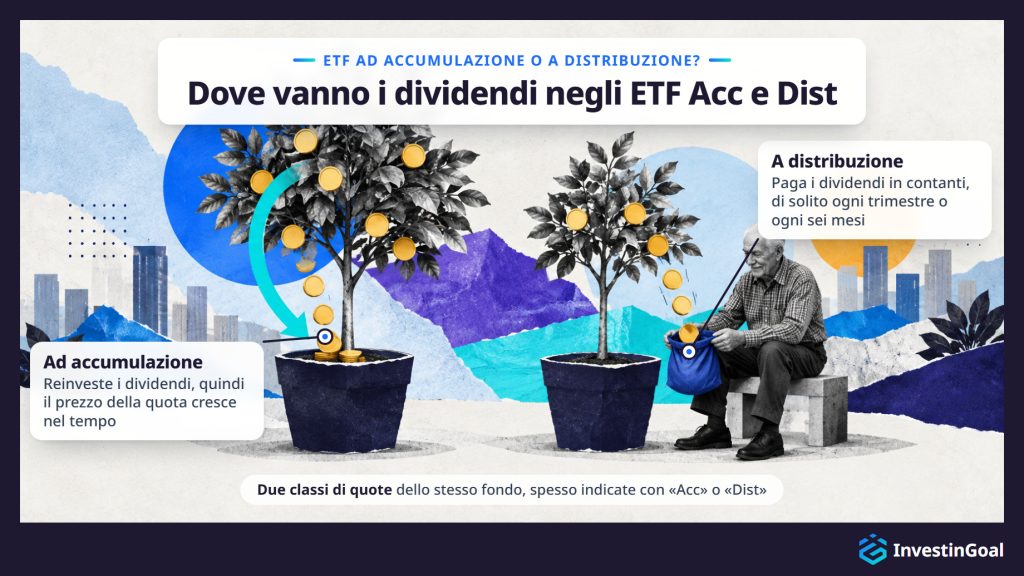
Un ETF ad accumulazione reinveste i dividendi nel fondo, e questo fa salire il prezzo della quota nel tempo, mentre un ETF a distribuzione paga i dividendi all'investitore in contanti a intervalli regolari. La differenza conta soprattutto per gli investitori dell'UE e del Regno Unito, che di solito possono scegliere tra le due versioni dello stesso fondo. Le due versioni si chiamano classi di quote, e il loro trattamento fiscale dipende dal conto che le detiene.
Continua a leggere
La differenza cambia il modo in cui i tuoi rendimenti si compongono. Con un ETF ad accumulazione, il fondo reinveste i dividendi in automatico. Non ricevi pagamenti in contanti, ma il valore di ogni quota cresce nel tempo perché il fondo aggiunge i dividendi alle proprie attività. In genere è più semplice se punti alla crescita di lungo periodo, perché evita di dover reinvestire a mano piccoli dividendi.
Con un ETF a distribuzione, il fondo paga i dividendi sul tuo conto di intermediazione, di solito ogni trimestre o ogni sei mesi. Sei poi tu a decidere se reinvestire quei dividendi o spenderli. Questa struttura è adatta a chi vuole un reddito regolare dal proprio portafoglio.
La scelta tra accumulazione e distribuzione è particolarmente visibile tra gli ETF UCITS, i fondi europei che seguono un regolamento comune dell'UE, dove la maggior parte dei fondi principali offre entrambe le classi di quote con lo stesso nome del fondo, spesso indicate con «Acc» o «Dist» nel titolo del fondo. Gli investitori dell'UE e del Regno Unito incontrano questa scelta ogni volta che selezionano un ETF in una borsa europea. Gli ETF quotati negli Stati Uniti distribuiscono quasi sempre i dividendi, quindi per gli investitori statunitensi la scelta conta meno.
Il trattamento fiscale degli ETF ad accumulazione e a distribuzione varia da paese a paese e in base al tipo di conto.
Perché gli ETF sono un buon investimento per i principianti?
Gli ETF sono un buon investimento per i principianti perché uniscono ampia diversificazione, costi annui bassi e negoziazione semplice in un unico prodotto che non richiede né competenze nella scelta dei titoli né un grande capitale iniziale.
La diversificazione arriva con il primo acquisto, perché un ETF sul mercato globale distribuisce il tuo denaro su centinaia o migliaia di società. Un solo ETF lo fa subito, che segua l'S&P 500, l'MSCI World o il FTSE 100. Questo elimina il rischio che l'andamento negativo di una sola società distrugga il portafoglio, che è il pericolo principale di chi compra singole azioni.
I costi annui bassi rendono economica questa diversificazione. Gli ETF su indici di mercato ampi costano in genere tra lo 0,03% e lo 0,20% l'anno, quindi un investitore con €10.000 in un ETF a basso costo paga tra €3 e €20 l'anno di costi del fondo. In confronto, i fondi a gestione attiva chiedono spesso dallo 0,50% all'1,50%. Secondo lo SPIVA U.S. Scorecard di S&P Dow Jones Indices, il 79% dei fondi statunitensi a gestione attiva sulle grandi società ha fatto peggio dell'S&P 500 nel 2025. Nei 15 anni fino a dicembre 2024, nessuna categoria di fondi azionari statunitensi ha visto la maggioranza dei gestori attivi battere il proprio indice di riferimento.
La semplicità deriva dal comprare un ETF nello stesso modo di una singola azione. Inserisci un ordine tramite una piattaforma di intermediazione e l'operazione viene eseguita in pochi secondi. Non serve studiare le singole società, leggere i bilanci trimestrali o cercare di anticipare il mercato.
La trasparenza è incorporata, perché gli ETF pubblicano ogni giorno l'elenco completo dei titoli che detengono. Sai sempre esattamente cosa possiedi.
La liquidità viene dalla borsa, dove puoi comprare e vendere ETF in qualsiasi momento in cui il mercato è aperto. Non c'è alcun periodo di blocco e nessun ritardo nel rimborso.
Questi vantaggi fanno degli ETF il punto di partenza abituale per i principianti nella maggior parte dei mercati sviluppati. Non eliminano il rischio di perdite, perché può scendere tutto il mercato.
Quale vantaggio degli ETF conta di più per te?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
Qual è l'importo minimo necessario per investire in ETF?
L'importo minimo necessario per investire in ETF è il prezzo di una singola quota, da circa €10 a diverse centinaia di euro a seconda del fondo, e molte piattaforme offrono ormai quote frazionate o piani di accumulo automatici da €1 o £25 al mese.
Continua a leggere
Negli Stati Uniti, la maggior parte dei broker online permette agli investitori di comprare quote frazionate di ETF, il che significa che puoi investire $5 o $10 in un ETF con un prezzo della quota intera di $400. I broker statunitensi chiedono spesso $0 per aprire un conto, e molti non applicano commissioni sulle operazioni in ETF.
Nell'UE, Trade Republic e Scalable Capital offrono piani di accumulo in ETF da €1 al mese. Entrambi sono neobroker, broker online che lavorano soprattutto tramite un'app per smartphone. Un piano di accumulo investe un importo fisso in un ETF scelto a intervalli regolari, così l'investitore non deve scegliere il momento degli acquisti né mettere da parte prima una somma unica.
Nel Regno Unito, molte piattaforme offrono investimenti regolari da £25 al mese tramite uno Stocks and Shares ISA o un conto di investimento ordinario. Il deposito minimo per aprire un conto varia da piattaforma a piattaforma ma spesso è tra £0 e £100.
Le quote frazionate, le operazioni senza commissioni e i piani di accumulo automatici hanno abbassato la barriera d'ingresso a una sola cifra negli Stati Uniti, nell'UE e nel Regno Unito.
Quanto costa investire in ETF?
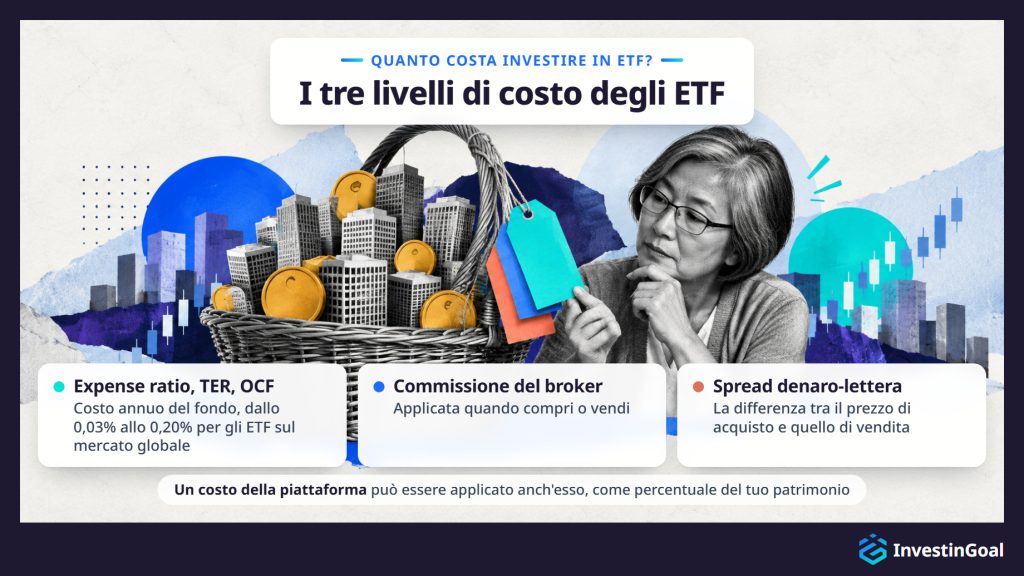
Il costo di investire in ETF ha tre livelli: l'expense ratio annuo del fondo (in genere dallo 0,03% allo 0,20% per gli ETF sul mercato globale, ovvero da €0,30 a €2,00 l'anno ogni €1.000 investiti), la commissione del broker quando compri o vendi e lo spread denaro-lettera nel momento dell'operazione. Lo stesso costo annuo del fondo si chiama expense ratio negli Stati Uniti e TER (total expense ratio) oppure OCF (ongoing charges figure) in Europa e nel Regno Unito. I tre nomi indicano lo stesso costo.
L'expense ratio è il costo più importante da capire. Il fondo lo preleva in automatico dal suo patrimonio, quindi non vedi mai una fattura separata. Riduce di una piccola quantità il rendimento del fondo ogni anno. Un ETF con un expense ratio dello 0,07% costa €0,70 l'anno ogni €1.000 investiti, mentre un fondo a gestione attiva che chiede l'1,00% costa €10,00 per lo stesso importo. Nel corso dei decenni, l'interesse composto allarga questa differenza.
Le commissioni del broker sono il secondo livello. Da fine 2019, quando Charles Schwab, Fidelity e TD Ameritrade hanno eliminato le commissioni sulle operazioni in ETF quotati negli Stati Uniti, le operazioni senza commissioni sono diventate lo standard tra i principali broker online statunitensi. In Europa, i neobroker applicano spesso da €0 a €1 per operazione, mentre le banche tradizionali possono chiedere da €5 a €15. Nel Regno Unito, piattaforme come Trading 212 e InvestEngine offrono investimenti in ETF senza commissioni, mentre Hargreaves Lansdown chiede £6,95 per ogni operazione online e Interactive Investor £3,99, ed entrambe offrono investimenti mensili regolari senza costi di esecuzione. Può essere applicato anche un costo della piattaforma, in particolare nel Regno Unito, ed è una percentuale del patrimonio che detieni sulla piattaforma.
Lo spread denaro-lettera è il terzo livello. È la differenza tra il prezzo a cui puoi comprare un ETF e il prezzo a cui puoi venderlo in un dato momento. Per gli ETF grandi e liquidi che replicano indici importanti, lo spread è di solito pochi centesimi per quota e ha poco effetto. Per gli ETF più piccoli o meno liquidi, lo spread può essere più ampio.
Gli ETF costano molto meno dei fondi a gestione attiva. Expense ratio bassi, commissioni in calo e spread ridotti fanno degli ETF uno degli investimenti più economici disponibili per gli investitori al dettaglio. Insieme al costo della piattaforma, questi tre livelli compongono i costi degli ETF che un principiante paga, e la tabella qui sotto li confronta negli Stati Uniti, nell'UE e nel Regno Unito.
| Livello di costo | Stati Uniti | UE | Regno Unito |
|---|---|---|---|
| Costo annuo del fondo | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Commissione del broker | $0 presso la maggior parte dei broker principali (dal 2019) | €0–€1 presso i neobroker; €5–€15 presso le banche tradizionali | £0 presso Trading 212, InvestEngine; £3,99–£6,95 presso gli altri |
| Costo della piattaforma | Non comune | Varia; alcuni neobroker non ne applicano | Comune (percentuale del patrimonio o costo annuo fisso) |
| Spread denaro-lettera | Pochi centesimi per quota per gli ETF grandi e liquidi in tutte le giurisdizioni; più ampio per gli ETF più piccoli o meno liquidi | ||
Come sono tassati gli ETF?
Gli ETF sono tassati in base al paese di residenza dell'investitore e al tipo di conto che li detiene, e in Italia il PIR riduce o rinvia l'imposta sulle plusvalenze e sui dividendi.
Continua a leggere
In Italia, i guadagni sugli ETF UCITS pagano un'imposta sostitutiva del 26% e non possono essere compensati con minusvalenze precedenti. Conta anche la piattaforma che detiene il conto, perché una piattaforma italiana calcola e paga l'imposta del 26% e l'imposta di bollo annua dello 0,2%, mentre con una piattaforma estera è l'investitore a dichiarare il reddito e a pagare l'IVAFE, anch'essa dello 0,2% l'anno. I dividendi pagati dalle società statunitensi agli ETF domiciliati in Europa sono soggetti anche a una ritenuta alla fonte, che gli Stati Uniti prelevano all'origine. È in parte per questo che molti ETF europei sono domiciliati in Irlanda, dove un trattato fiscale favorevole con gli Stati Uniti riduce l'aliquota.
Le regole fiscali cambiano da paese a paese e nel tempo. Dal punto di vista fiscale, la scelta del conto spesso conta più della scelta dell'ETF, e il giusto conto con vantaggi fiscali può ridurre l'imposta che un investitore paga negli anni.
Quali sono i rischi di investire in ETF?
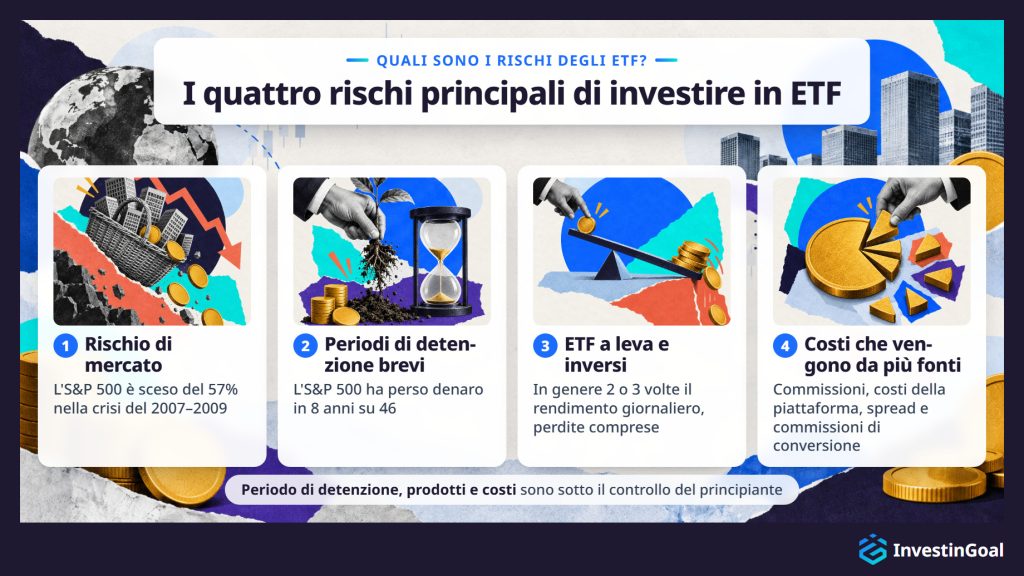
I principali rischi di investire in ETF sono il rischio di mercato, i periodi di detenzione brevi, gli ETF a leva e inversi e i costi che vengono da più fonti. L'intero indice può scendere, e in passato ci sono stati ribassi del 30–50% dei mercati globali. Un periodo di detenzione breve rende più probabile una perdita, gli ETF a leva e inversi amplificano le perdite e non sono adatti ai principianti, e i costi che nessuno controlla possono portare via una parte consistente dei rendimenti.
- Il rischio di mercato è il più fondamentale, perché un ETF che replica l'S&P 500 o l'MSCI World scende quando scendono quei mercati. La diversificazione riduce l'impatto del calo di una singola società, ma non protegge dai ribassi generali del mercato. Durante la crisi finanziaria del 2007–2009, l'S&P 500 è sceso del 57% dal massimo di ottobre 2007 al minimo di marzo 2009, secondo i dati della Federal Reserve. Durante il crollo del COVID-19, l'S&P 500 è sceso del 34% tra il 19 febbraio e il 23 marzo 2020, un calo che ha richiesto solo 23 giorni di negoziazione.
- I periodi di detenzione brevi aumentano la probabilità di una perdita. Dal 1980 al 2025, l'S&P 500 ha perso denaro in 8 anni solari su 46 con i dividendi inclusi, circa un anno su sei. Su periodi più lunghi la probabilità di una perdita scende in modo netto, ma non arriva a zero. Anarkulova, Cederburg e O'Doherty hanno studiato i dati del mercato azionario di 39 paesi sviluppati tra il 1841 e il 2019, in un lavoro pubblicato sul Journal of Financial Economics. Hanno trovato che anche su 30 anni un investitore ha circa il 12% di probabilità di un rendimento reale negativo. Per questo gli ETF sono per natura un investimento di lungo periodo, e per questo i principianti non devono investire denaro che potrebbe servire a breve termine.
- Gli ETF a leva e inversi sono prodotti che i principianti devono evitare del tutto. Gli ETF a leva usano derivati per moltiplicare il rendimento giornaliero di un indice, in genere di 2 o 3 volte, il che moltiplica anche le perdite. Gli ETF inversi puntano a guadagnare quando un indice scende, e perdono valore quando l'indice sale. Entrambi sono strumenti di trading a breve termine, non investimenti di lungo periodo, e poiché il loro rendimento si azzera ogni giorno possono perdere denaro anche quando l'indice finisce un periodo dove era partito.
- I costi che vengono da più fonti si sommano. I singoli expense ratio degli ETF sono bassi, ma il costo totale di investire comprende anche commissioni del broker, costi della piattaforma, spread e commissioni di conversione. Un investitore che non conosce questi livelli può perdere più rendimento del previsto, soprattutto con acquisti piccoli e frequenti.
Gli ETF su indici di mercato ampi detenuti per lunghi periodi hanno dato forti rendimenti in passato, ma i rendimenti passati non garantiscono i risultati futuri. Un principiante può controllare tre dei quattro rischi degli ETF: il periodo di detenzione, la scelta dei prodotti e i costi.
Prima di leggere questa sezione, sapevi che un ETF sul mercato globale può perdere più del 50% in un crollo?
Scegli una risposta e guarda come si confronta con quella degli altri lettori.
Come iniziano a investire in ETF i principianti?
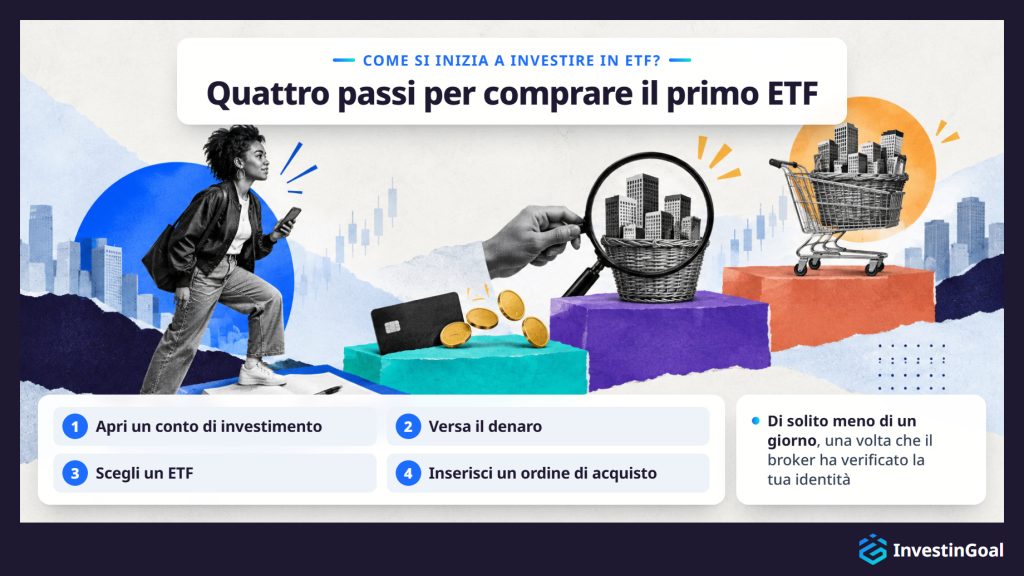
I principianti iniziano a investire in ETF aprendo un conto presso un broker regolamentato, versando denaro, scegliendo un ETF e inserendo un ordine di acquisto, cosa che di solito richiede meno di un giorno una volta che il broker ha verificato la loro identità.
- Apri un conto di investimento. Scegli una piattaforma regolamentata in Italia o in un altro paese dell'UE e registrati, cioè invia i documenti di identità perché la piattaforma possa verificare il tuo conto, come richiedono le norme antiriciclaggio. Il tuo paese e la tua situazione fiscale decidono il tipo di conto: un conto di intermediazione standard o il PIR.
- Versa il denaro. Una volta che il broker ha verificato il tuo conto, trasferisci denaro dal tuo conto bancario. La maggior parte delle piattaforme accredita i versamenti entro un giorno lavorativo, e alcune offrono versamenti immediati con carta di debito o bonifico istantaneo.
- Scegli un ETF. Cerca l'ETF per nome del fondo, per simbolo (ticker) o per codice ISIN, con la funzione di ricerca che ogni piattaforma ha. Se non hai ancora deciso quale ETF comprare, prendi questa decisione prima di inserire un ordine.
- Inserisci un ordine di acquisto. Indica il numero di quote, o l'importo di denaro se la piattaforma offre quote frazionate, e scegli un tipo di ordine. Un ordine a mercato compra subito al prezzo di mercato corrente. Un ordine limite fissa un prezzo massimo che sei disposto a pagare e viene eseguito solo se il mercato raggiunge quel prezzo. Per gli ETF liquidi sul mercato globale, di solito basta un ordine a mercato durante il normale orario di negoziazione.
Questi quattro passi sono uguali in ogni paese. Il tipo di conto, le regole e le piattaforme cambiano da un paese all'altro, e plasmano il modo in cui i principianti iniziano a investire in ETF in Italia.
L'impostazione più semplice per investire in ETF richiede due decisioni, un fondo globale sul mercato ampio e una piattaforma. Dopodiché, un acquisto mensile automatico fa il lavoro, senza ribilanciamenti e senza modifiche all'allocazione.
Come investono in ETF i principianti in Italia?
In Italia, i principianti investono in ETF aprendo un conto presso una piattaforma come Trade Republic, Scalable Capital o Degiro, e comprano ETF UCITS, spesso tramite piani di accumulo automatici.
Continua a leggere
Le regole per vendere prodotti di investimento agli investitori al dettaglio in tutta l'Unione europea vengono dalla MiFID II, la direttiva sui mercati degli strumenti finanziari. La MiFID II impone ai broker di comunicare tutti i costi prima che il cliente investa. Prima di vendere un prodotto complesso, il broker deve inoltre verificare che il cliente abbia le conoscenze per capirlo. In Italia, queste regole sono fatte rispettare dalla Commissione Nazionale per le Società e la Borsa (CONSOB), e una piattaforma autorizzata in un altro paese dell'UE può servire gli investitori in Italia anche grazie al passaporto europeo. Se una piattaforma autorizzata in Italia fallisce, il Fondo Nazionale di Garanzia (FNG) paga i clienti della piattaforma fino a un limite stabilito. I clienti di una piattaforma autorizzata in un altro paese dell'UE sono coperti dal sistema di indennizzo di quel paese.
I piani di accumulo in ETF sono una caratteristica distintiva del mercato europeo. Permettono agli investitori di impostare acquisti ricorrenti di un ETF scelto con un importo e un intervallo fissi (settimanale, mensile o trimestrale), e molti neobroker offrono questi piani senza costi di transazione. Un piano di accumulo automatizza l'investimento ed elimina la necessità di scegliere il momento degli acquisti, il che lo rende adatto a investire regolarmente piccoli importi. In Italia, i piani di accumulo in ETF sono offerti da Trade Republic, da €1 a rata, da eToro, da $25, e da Fineco.
Gli investitori in Italia comprano ETF UCITS, che seguono un quadro comune dell'UE con standard di diversificazione, trasparenza e tutela degli investitori. iShares, Vanguard, Amundi, Xtrackers e gli altri emittenti principali offrono ampie gamme di ETF UCITS, quotati in borse come Euronext, XETRA e Borsa Italiana. Gli investitori in Italia possono anche detenere ETF nel PIR, un conto con vantaggi fiscali.
Gli investitori italiani possono comprare ETF statunitensi?
No. Gli investitori italiani al dettaglio non possono comprare ETF quotati negli Stati Uniti, perché un fondo venduto a loro ha bisogno di un breve documento standard che gli ETF quotati negli Stati Uniti non hanno. Nell'UE è il documento contenente le informazioni chiave (KID) richiesto dal regolamento PRIIPs.
Gli ETF popolari quotati negli Stati Uniti non sono quindi disponibili per gli investitori al dettaglio in Italia. Tra questi ci sono VOO (Vanguard S&P 500), SPY (lo SPDR S&P 500 ETF, gestito da State Street Global Advisors) e VTI (Vanguard Total Stock Market), che le guide americane agli investimenti citano spesso.
Tuttavia, gli equivalenti UCITS di quasi tutti i principali ETF statunitensi sono disponibili nelle borse europee. Vanguard, iShares e altri emittenti offrono versioni UCITS dei loro fondi più popolari, che replicano gli stessi indici con una performance paragonabile. Un ETF UCITS sull'S&P 500, per esempio, replica lo stesso indice di VOO o SPY e dà rendimenti quasi identici, e la piccola differenza viene dai metodi di replica e dai costi.
Molti di questi equivalenti UCITS sono domiciliati in Irlanda, che ha un trattato favorevole con gli Stati Uniti sulla ritenuta alla fonte. Il domicilio irlandese riduce la ritenuta alla fonte sui dividendi pagati dalle società statunitensi dal 30% al 15%, il che rende gli ETF UCITS domiciliati in Irlanda il modo più efficiente dal punto di vista fiscale per gli investitori in Italia di detenere azioni statunitensi.
Se una guida statunitense consiglia un ETF con il suo ticker americano, cerca l'equivalente UCITS nella tua borsa locale. L'esposizione dell'investimento è la stessa, e in alcuni casi la versione UCITS ha sia la classe di quote ad accumulazione sia quella a distribuzione, una scelta che la versione quotata negli Stati Uniti non offre.
Come scelgono il primo ETF i principianti?
I principianti scelgono il primo ETF partendo da un ETF indicizzato sul mercato globale a basso costo e verificandolo con cinque criteri: l'indice che replica, l'expense ratio annuo, le dimensioni e la liquidità del fondo, il metodo di replica (fisica o sintetica) e se accumula o distribuisce i dividendi.
L'ampiezza dell'indice è il primo criterio, e un primo ETF dovrebbe replicare un indice ampio e ben diversificato invece di un settore o di un tema ristretto. I tre punti di partenza più comuni sono l'S&P 500 (le 500 maggiori società statunitensi), l'MSCI World (solo mercati sviluppati) e un indice globale di mercati sviluppati ed emergenti, come l'MSCI ACWI (All Country World Index) o il FTSE All-World. Più l'indice è ampio, più l'investimento è diversificato.
L'expense ratio è il secondo criterio, perché tra i fondi che replicano lo stesso indice, quello con l'expense ratio più basso dà rendimenti netti leggermente più alti nel tempo, a parità di condizioni. Per gli ETF sul mercato globale, expense ratio inferiori allo 0,20% sono lo standard, e molti sono sotto lo 0,10%.
Le dimensioni del fondo sono il terzo criterio, e influiscono sulla liquidità e su quanto dura un fondo. I fondi più grandi tendono ad avere spread denaro-lettera più stretti, una tracking difference più bassa e un rischio di chiusura più basso. Un fondo con più di €1 miliardo di patrimonio gestito è in genere ben consolidato. I fondi sotto €100 milioni possono avere costi di negoziazione più alti e hanno più probabilità di chiudere.
Il metodo di replica è il quarto criterio, e la maggior parte dei nuovi investitori dovrebbe preferire gli ETF a replica fisica, dove il fondo possiede i titoli sottostanti, agli ETF sintetici, che usano contratti di swap. La replica fisica è più semplice da capire e non comporta rischio di controparte legato ai contratti di swap.
Accumulazione o distribuzione è il quinto criterio, e la scelta dipende dai tuoi obiettivi e dalla tua situazione fiscale. Gli ETF ad accumulazione tendono a essere più semplici per la crescita di lungo periodo. Gli ETF a distribuzione sono adatti a chi vuole un reddito regolare.
Applicati insieme, questi cinque criteri restringono la scelta a un breve elenco di fondi. La scheda informativa di ogni ETF mostra tutti e cinque, quindi un principiante può scegliere un ETF confrontando alcune schede una accanto all'altra.
Come si sceglie la piattaforma giusta per investire in ETF?
Si sceglie la piattaforma giusta per investire in ETF verificando quattro fattori: la gamma di ETF disponibili, la struttura dei costi totali (costi di transazione, costi della piattaforma ed eventuali costi di custodia), se la piattaforma è regolamentata nel tuo paese e se offre il tipo di conto che ti serve, come il PIR o un piano di accumulo in ETF.
La gamma di ETF è il primo fattore, perché una piattaforma è utile solo se offre gli ETF che vuoi comprare. Alcune piattaforme danno accesso a migliaia di ETF su più borse, mentre altre offrono una selezione più piccola. Per gli ETF su indici di mercato ampi, la maggior parte delle piattaforme principali ha una copertura adeguata, ma se ti interessano ETF tematici o regionali specifici, verifica che la piattaforma li offra prima di aprire un conto.
La struttura dei costi è il secondo fattore, e il costo totale di una piattaforma comprende le commissioni per operazione, i costi periodici della piattaforma (una percentuale del patrimonio o un importo fisso mensile o annuo), i costi di custodia ed eventuali commissioni di conversione quando compri ETF in una valuta estera. Una piattaforma senza commissioni ma con un costo annuo alto può costare più nel tempo di una con una piccola commissione per operazione e nessun costo della piattaforma. Il confronto dovrebbe guardare al costo totale per la frequenza di negoziazione e la dimensione del portafoglio che prevedi.
La regolamentazione è il terzo fattore, ed esclude qualsiasi piattaforma che non la rispetta, qualunque siano i costi o la gamma. In Italia, la piattaforma deve rispettare la MiFID II ed essere autorizzata dalla CONSOB o dall'autorità di un altro paese dell'UE, come la BaFin in Germania o la CySEC a Cipro. La regolamentazione impone alla piattaforma di tenere i beni dei clienti separati dal proprio denaro e ti dà accesso a un sistema di indennizzo se la piattaforma fallisce. Per una piattaforma autorizzata in Italia, il sistema è il FNG.
Il tipo di conto è il quarto fattore. Gli investitori in Italia possono volere il PIR o un piano di accumulo per investimenti ricorrenti automatici. Se la piattaforma non offre il tipo di conto che ti serve, gli altri tre fattori non contano.
Applicati insieme, i quattro fattori restringono la scelta a due o tre piattaforme. Un principiante può poi confrontare quelle piattaforme per ETF una accanto all'altra, sul sito o nelle app per ETF che la maggior parte di esse offre.
È possibile fare trading sugli ETF invece di investire?
Sì, gli investitori possono fare trading sugli ETF invece di investire, a breve termine o tramite CFD, ma questo approccio comporta rischi e costi molto più alti dell'investimento di lungo periodo e non è adatto ai principianti che costruiscono il primo portafoglio.
Continua a leggere
Il trading sugli ETF in senso di breve termine significa comprare e vendere ETF nell'arco di giorni, settimane o mesi per guadagnare dai movimenti dei prezzi, invece di tenerli per anni per cogliere la crescita di lungo periodo dell'indice. Questo approccio richiede decisioni di tempismo precise, ripetute di continuo. Brad Barber e Terrance Odean hanno passato in rassegna la ricerca sugli investitori individuali nell'Handbook of the Economics of Finance, e hanno trovato che gli investitori individuali fanno peggio dei parametri di riferimento standard come i fondi indicizzati a basso costo, con i trader più frequenti che ottengono i rendimenti netti più bassi.
Il trading in CFD (contract for difference, contratto per differenza) sugli ETF permette agli investitori di speculare sui prezzi degli ETF con la leva, cioè controllando una posizione più grande di quanto permetterebbe normalmente il loro capitale. La leva amplifica sia i guadagni sia le perdite, ed è possibile perdere più dell'investimento iniziale. I CFD non sono disponibili per gli investitori al dettaglio negli Stati Uniti, ma lo sono nel Regno Unito e nell'UE con regole severe, tra cui i limiti di leva e la protezione dal saldo negativo stabiliti dalla FCA nel Regno Unito e dalle autorità nazionali nell'UE.
Investire a lungo termine in ETF è una strategia basata su diversificazione, interesse composto e costi bassi. Il trading a breve termine è un'attività diversa, con un profilo di rischio diverso, costi più alti e una probabilità di successo molto più bassa per chi non ha esperienza. Orizzonte temporale, costo e propensione al rischio sono ciò che separa il trading dall'investimento.
